Educação Financeira para Crianças: O Guia Prático e Sem Neura para Ensinar seu Filho a Lidar com Dinheiro

Quer que seu filho cresça sabendo cuidar do próprio bolso e evite dívidas? Aprenda como ensinar sobre dinheiro para crianças de forma simples, prática e divertida! Confira nosso guia completo e prepare o futuro financeiro deles agora.
Fala, investidor do futuro! Beleza? Ó, a gente sabe que falar de bufunfa com os pequenos parece um bicho de sete cabeças, né? Dá um frio na barriga pensar em boleto, dívida e cartão de crédito (falei a palavra mágica!). Mas a verdade nua e crua é uma só: se a gente não ensinar, a vida ensina. E a vida cobra caro, viu?
Não precisa surtar, respira fundo! Eu não vou te dar uma aula chata de macroeconomia digna de um banco. A ideia é te dar o mapa da mina pra inserir a educação financeira na rotina, numa boa, sem neura. Vamos fazer com que eles entendam que o dinheiro não nasce em árvore (e nem no cartão de crédito do papai ou da mamãe)!
Preparei esse artigo recheado de dicas práticas, misturando a energia da Nath Arcuri com a simplicidade da Nath Finanças e a análise do Raul Sena. É pra sair daqui sabendo exatamente como agir. Vamos nessa?
Educação Financeira para Crianças: Transformando o Conceito Abstrato em Algo Tangível
Leia mais -> veja como funcionam os cursos gov.br gratuitos
Criança aprende mexendo, vendo e fazendo. Falar que “dinheiro é fruto do trabalho” é abstrato demais para um pequeno de 5 anos. O segredo é materializar o valor. E como fazemos isso? Com potes! Sim, potes transparentes são o primeiro passo para o sucesso. Esqueça o porquinho fechado onde a criança não vê o dinheiro crescer. O visual é tudo!
A Estratégia dos Três Potes: O Sistema Definitivo
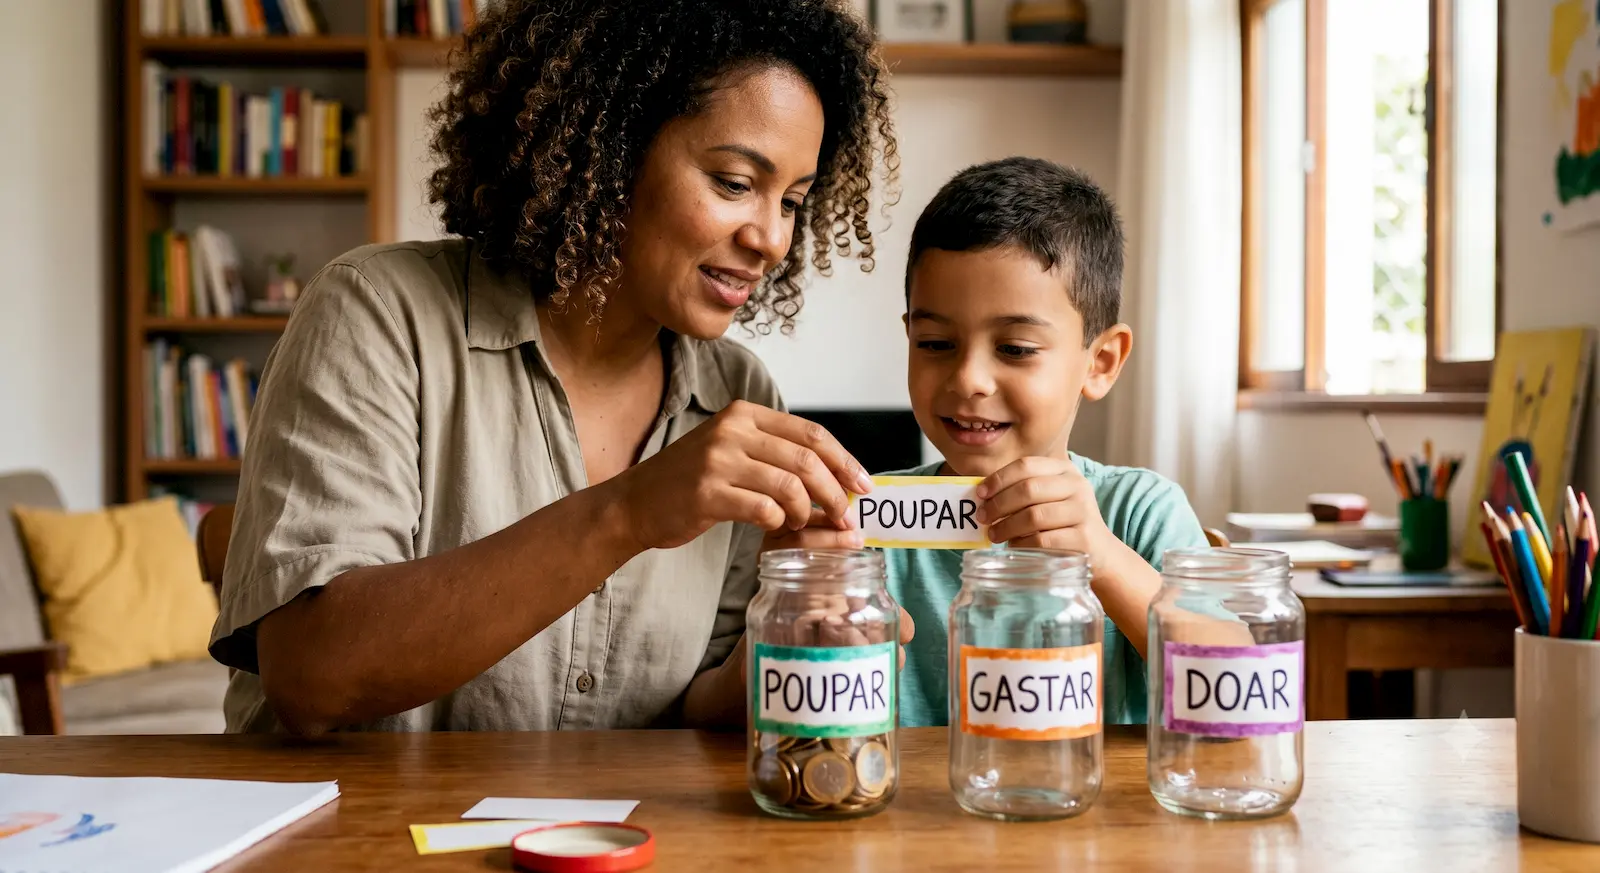
Use três potes de vidro (tipo os de azeitona, bem lavados). Rotule cada um com objetivos claros:
-
POUPAR (O Pote do Sonhão): Esse é o pote dos investimentos de longo prazo da criança. Pode ser para um brinquedo caro, uma viagem ou algo que demore a conquistar. É aqui que ela aprende a paciência e vê o poder dos “juros compostos” (mesmo sem saber o nome técnico) crescendo.
-
GASTAR (O Pote do Sonhinho): Esse é o dinheiro do “aqui e agora”. É para o picolé na praça, a figurinha do álbum, o doce. Ensina que o dinheiro é finito e acaba se não planejar.
-
DOAR (O Pote do Coração): Essencial para desenvolver empatia. O dinheiro daqui vai para ajudar uma causa, um abrigo de animais ou alguém que precisa.
Cena 1: A Materialização do Dinheiro. (Ver Imagem 1, acima, onde a mãe e o filho criam esses potes). Essa ação simples de rotular e separar as moedas e notas de Real transforma a conversa sobre finanças pessoais em uma brincadeira educativa e visual.
O Poder da Escolha: Ensinando Escassez e Valor (Ver Imagem 2, abaixo)
Depois que os potes estão estabelecidos, o próximo passo é ensinar que ganhar dinheiro exige esforço e que cada gasto é uma escolha. E o melhor cenário pra isso é… o mercado!
Cena 2: O Momento da Decisão. (Ver Imagem 2, abaixo, onde o menino está escolhendo entre o brinquedo e a fruta usando seu pote ‘Gastar’).
Não dá pra comprar tudo. E tá tudo bem! Quando você estiver no supermercado, ou simulando uma “lojinha em casa”, e a criança quiser algo, pergunte: “Você tem dinheiro no seu pote GASTAR para isso?“. Se ela tiver R$ 10 e o brinquedo custar R$ 15, a matemática é cruel e direta. Ela não pode levar. Frase de transição: É dolorido? É. Mas é um aprendizado vital. Não ceda e cubra a diferença. Se ela gastar tudo no doce, não terá para o brinquedo depois.
Usando Mesada e Semanada como Ferramentas Educativas
A mesada não é um salário pelos afazeres básicos (arrumar a cama é obrigação, não emprego!). A mesada é uma ferramenta de treino. É o laboratório onde a criança pode errar “barato” antes de lidar com o primeiro cartão de crédito de verdade.
Seção de Perguntas Frequentes (FAQ) – O que os pais querem saber:
1. Com qual idade devo começar a falar de dinheiro com meu filho?
Não existe uma idade “mágica”, mas você pode começar assim que a criança conseguir diferenciar moedas e entender que o dinheiro compra coisas. Geralmente, entre 3 e 5 anos, ela já pode assimilar os conceitos de troca e escassez de forma lúdica. Começar cedo com a educação financeira básica é o melhor planejamento financeiro para o futuro deles.
2. Devo dar mesada ou semanada?
Depende da idade. Para crianças menores (até 7-8 anos), a semanas é melhor porque o tempo é mais curto e elas lidam melhor com a recompensa imediata. Para crianças mais velhas e adolescentes, a mesada é mais indicada para treiná-los no planejamento financeiro mensal, lidando com prazos e orçamentos maiores. O valor deve ser adequado à realidade da família.
3. Devo dar cartão de crédito/débito para o meu filho adolescente?
Sim, como ferramenta educacional supervisionada. Hoje em dia, existem contas digitais para menores com cartões de débito. É o próximo passo lógico após a mesada física. Ensina-os a lidar com dinheiro digital, entender os extratos do banco e a responsabilidade de não gastar o que não têm. Mas atenção: comece com débito. O cartão de crédito só deve vir bem depois, quando eles já dominarem o controle de gastos e entenderem sobre juros.
4. Como explico o que é juros de forma simples para uma criança?
A melhor forma é usar exemplos práticos. Juros é o “aluguel” do dinheiro. Se você emprestar R$ 10 do pote ‘GASTAR’ do seu irmão, e ele cobrar R$ 1 de juros, você terá que devolver R$ 11. O juro é o custo de usar o dinheiro de outra pessoa.Do mesmo modo, quando você coloca dinheiro na poupança do banco (uma forma básica de investimentos), o banco te paga juros por usar o seu dinheiro.
5. Se eu der mesada, ela deve cobrir todos os gastos da criança?
Não no começo. A mesada deve ser dividida em duas partes: os gastos que você, pai/mãe, assume (como escola, saúde,roupas básicas) e os gastos supérfluos e de escolha da criança (lanches, brinquedos extras, saídas com amigos). O objetivo é que, gradualmente, conforme crescem e demonstram maturidade, eles assumam mais responsabilidades financeiras com o valor que recebem.