Empréstimo no Banco do Brasil: Riscos e cuidados antes de contratar

Quer contratar um empréstimo no Banco do Brasil sem cair em armadilhas? Entenda as taxas reais, o Custo Efetivo Total (CET) e evite juros abusivos hoje mesmo.
Pegar dinheiro emprestado no banco parece a solução perfeita quando o calo aperta ou quando surge aquela oportunidade imperdível. No entanto, antes de acessar o aplicativo e aceitar aquele limite pré-aprovado reluzente na sua tela, é preciso dar um passo para trás e respirar fundo.
O Banco do Brasil é uma das maiores e mais sólidas instituições financeiras do país, oferecendo diversas modalidades de crédito. Mas veja bem: solidariedade não é o negócio de banco nenhum. Se você não souber exatamente onde está pisando, um contrato mal assinado pode se transformar em uma bola de neve financeira de anos.
Abaixo, você confere uma análise detalhada dos riscos, dos custos escondidos e dos cuidados indispensáveis antes de fechar qualquer contrato de crédito no BB.
O Perigo do “Crédito Fácil” Pré-Aprovado no App
Leia mais -> veja como consultar seu cpf no registrato do banco central
Sabe aquela linha de empréstimo pessoal que fica disponível com apenas dois cliques no aplicativo do celular? É aí que mora o perigo. A facilidade de acesso faz com que muita gente contrate sem olhar as letras miúdas.
O principal risco do crédito automático é a ansiedade. Ao contratar sem planejar, você compromete sua renda mensal futura sem antes calcular se as parcelas realmente cabem no seu orçamento familiar.
O que é o Custo Efetivo Total (CET)? O Custo Efetivo Total (CET) é a taxa percentual que representa a soma de todos os encargos, juros, tarifas bancárias, tributos (como o IOF) e seguros cobrados na operação de crédito. Ele reflete o valor real que você pagará pelo empréstimo, devendo ser o principal indicador comparativo antes de qualquer contratação.
Riscos Mais Comuns ao Pegar Empréstimo no Banco do Brasil
Para não ser pego de surpresa, é fundamental conhecer os obstáculos mais frequentes:
-
Olhar Apenas para a Taxa de Juros Nominal: Focar só nos juros ao mês é o erro número um. O que determina o custo real da sua dívida é o CET. Duas propostas com a mesma taxa mensal podem ter custos totalmente diferentes devido a seguros embutidos ou tarifas de cadastro.
-
Uso Indevido da Carência e do “Pula Parcela”: O Banco do Brasil oferece facilidades como começar a pagar em até 180 dias ou pular parcelas no ano. Lembre-se: carência não é desconto. Durante esse período, os juros continuam incidindo sobre o saldo devedor, o que encarece consideravelmente o montante final.
-
Venda Casada de Seguros: É comum que o banco inclua seguros de proteção financeira no pacote. Embora tragam cobertura em caso de desemprego ou invalidez, a contratação não é obrigatória por lei para a liberação do crédito.
-
Comprometimento Excessivo da Renda: Se você já utiliza o cheque especial ou parcelamento do cartão de crédito, somar mais uma parcela fixa pode sufocar sua liquidez diária, levando à inadimplência e à inclusão do nome nos órgãos de proteção ao crédito.
Cuidados Essenciais Antes de Fechar Contrato
Se você avaliou as opções e concluiu que o crédito é realmente necessário — por exemplo, para trocar uma dívida cara por uma mais barata através de uma consolidação de dívidas —, siga estas recomendações práticas:
1. Faça uma Simulação de Empréstimo Online Comparativa
Antes de aceitar a proposta no BB, faça a simulação de empréstimo online em ao menos duas outras instituições. Compare sempre a coluna do CET ao ano, e não apenas o valor nominal das prestações.
2. Avalie a Opção do Empréstimo Consignado
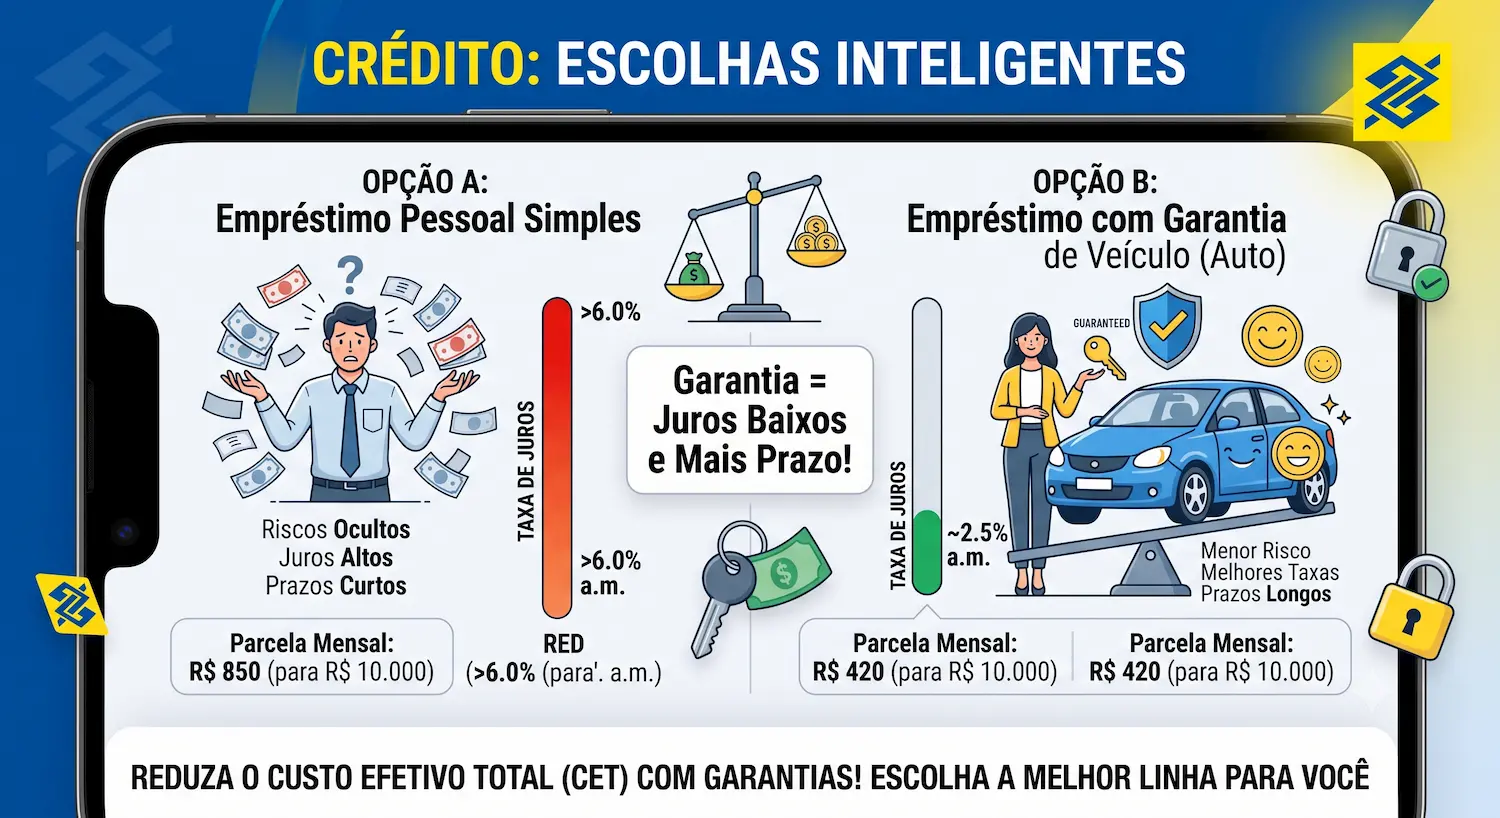
Se você é funcionário público, aposentado, pensionista do INSS ou trabalha em empresa privada conveniada, o empréstimo consignado costuma apresentar taxas de juros drasticamente menores do que o crédito pessoal tradicional ou o crédito com garantia de veículo.
3. Fique Atento a Golpes de Falsos Correspondentes
Criminosos frequentemente utilizam o nome do Banco do Brasil para oferecer facilidades irrealistas via redes sociais ou aplicativos de mensagem. Lembre-se: o BB jamais solicita depósitos antecipados, taxas de avalista ou pagamentos para liberação de margem. Toda contratação oficial ocorre pelo app oficial, internet banking, caixas eletrônicos ou diretamente na agência.
4. Considere a Portabilidade de Crédito
Se você já possui um contrato ativo em outro banco com taxas elevadas, a portabilidade de crédito para o Banco do Brasil pode reduzir o valor das parcelas. Da mesma forma, se encontrar taxas menores em outro concorrente no futuro, você tem o direito de transferir sua dívida sem custos adicionais.
Perguntas Frequentes (FAQ)
Como simular um empréstimo no aplicativo do Banco do Brasil?
Abra o aplicativo do BB, acesse o menu principal e selecione a opção Empréstimos. Em seguida, toque em Simular e contratar, escolha a modalidade desejada (como crédito pessoal ou consignado) e insira o valor e a quantidade de parcelas para visualizar o Custo Efetivo Total (CET) antes de confirmar.
O Banco do Brasil cobra taxa para liberar empréstimo?
Não. A cobrança de qualquer valor antecipado como condição para liberação de empréstimo é prática ilegal. Os custos administrativos legítimos e impostos (como o IOF) são diluídos diretamente no valor das parcelas ao longo do contrato.
Vale a pena usar o empréstimo do BB para quitar o cartão de crédito?
Sim, desde que a taxa de juros do empréstimo seja significativamente inferior à taxa do juro rotativo ou parcelamento do cartão. Substituir uma dívida cara por uma opção de crédito com menor CET é uma estratégia eficiente para reorganizar o orçamento, desde que o cartão não volte a ser utilizado de forma descontrolada.
O que acontece se eu atrasar a parcela do empréstimo no Banco do Brasil?
O atraso gera a cobrança de juros moratórios e multa contratual sobre o valor da parcela vencida. Além disso, o descumprimento pode levar à negativação do seu CPF nos órgãos de proteção ao crédito (Serasa/SPC) e ao bloqueio de limites no conta corrente. O banco disponibiliza canais oficiais para renegociação de dívida diretamente pelo app ou site.
Quem tem nome negativado consegue empréstimo no Banco do Brasil?
A aprovação de crédito para negativados no BB depende da modalidade. O crédito pessoal tradicional costuma ser negado na análise de risco. No entanto, linhas específicas como o empréstimo consignado ou a antecipação do saque-aniversário do FGTS podem ser aprovadas mesmo com restrições no CPF, pois possuem garantia de pagamento direto na fonte.
Gostaram das dicas caros leitores?
Sugestões e dicas podem deixar nos comentários!
Fonte: Site oficial BB