MXRF11: Vale a Pena Investir no Fundo Imobiliário Mais Popular do Brasil?

Explicamos o que é o MXRF11, por que ele superou 1,4 milhão de cotistas na B3, seus riscos, dividendos mensais e se vale a pena investir para viver de renda passiva.
Você provavelmente já ouviu falar do MXRF11 se deu os primeiros passos no mercado financeiro procurando como fazer o dinheiro trabalhar para você. Mas afinal, por que esse FII virou a verdadeira “paixão nacional” dos pequenos investidores e reina absoluto no topo dos mais populares da bolsa de valores?
A resposta é simples: democratização do acesso aos investimentos. Com uma cota negociada na casa dos R$ 10, qualquer pessoa consegue trocar um cafezinho da tarde por um pedaço de um patrimônio bilionário que deposita pingos de dividendos mensais isentos de Imposto de Renda na conta da corretora.
O que é o Fundo Imobiliário MXRF11 (Maxi Renda)?
Leia mais -> Como funciona o ETF ABTC11
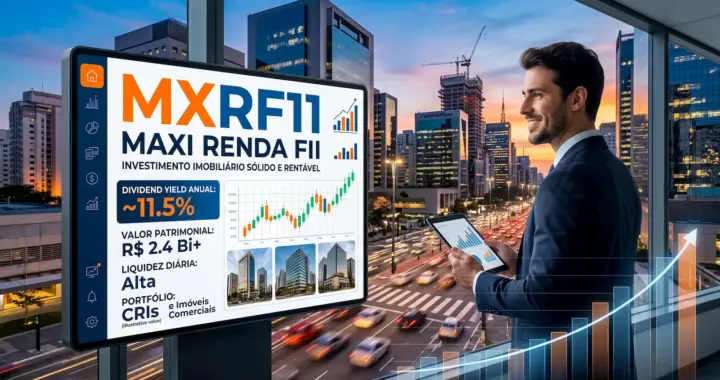
O MXRF11 (Maxi Renda FII) é um fundo imobiliário de papel gerido pela XP Asset, com patrimônio líquido superior a R$ 4 bilhões. Diferente dos fundos de tijolo — que compram prédios físicos, shoppings ou galpões logísticos —, os fundos de papel investem majoritariamente em títulos de dívida do setor imobiliário, como os Certificados de Recebíveis Imobiliários (CRIs).
Na prática, o MXRF11 funciona como um grande “banco” do setor imobiliário: ele empresta dinheiro para construtoras e incorporadoras desenvolverem seus projetos e, em troca, recebe juros corrigidos por taxas como o IPCA (inflação) ou o CDI.
Como se divide a carteira do MXRF11?
-
CRIs (Cerca de 75% a 80%): O grande motor do fundo, focado em papéis high grade (baixo risco de calote) atrelados à inflação e ao CDI.
-
Permutas Financeiras: Aportes em projetos residenciais de alto padrão em áreas nobres.
-
Cotas de outros FIIs: Investimentos estratégicos em fundos imobiliários parceiros para gerar ganho de capital.
-
Caixa para Liquidez: Uma fatia menor reservada para amortizações, operações rápidas e segurança operacional.
Por que o MXRF11 ficou tão famoso na B3?
Não foi por acaso que o Maxi Renda atingiu a marca histórica de mais de 1,4 milhão de cotistas. Três fatores principais explicam essa hegemonia:
-
Preço de entrada acessível (“Fundo Base 10”): Para investir na maioria dos fundos tradicionais, você precisa de R$ 100 por cota. O MXRF11 custa em torno de R$ 9,50 a R$ 10,00. Isso facilita muito a vida de quem está montando uma carteira diversificada do zero.
-
Distribuição mensal de dividendos consistente: Quem busca renda passiva ama previsibilidade. O fundo mantém um histórico regular de rendimentos mensais (na média de R$ 0,09 a R$ 0,11 por cota), permitindo reinvestir o valor recebido no próprio fundo todo mês (o famoso efeito bola de neve).
-
Altíssima Liquidez Diária: O giro médio do fundo ultrapassa R$ 13 milhões por dia. Ou seja, se você precisar vender suas cotas e resgatar o dinheiro no mercado financeiro, a execução é imediata na B3.
Vale a pena investir no MXRF11 hoje? Análise Causal e Riscos
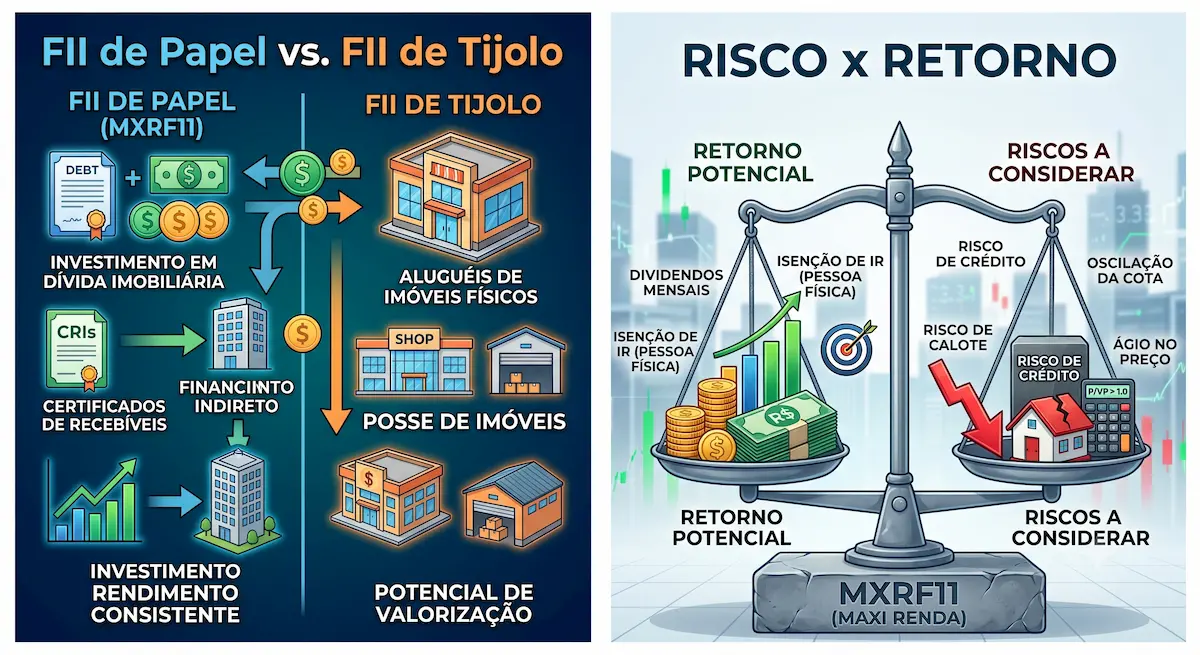
Para saber se o MXRF11 faz sentido no seu planejamento de educação financeira e finanças pessoais, é fundamental olhar além do glamour dos dividendos e entender a relação risco versus retorno.
As Vantagens
-
Proteção contra a inflação: Por ter grande parte dos CRIs atrelados ao IPCA, o fundo repassa a alta dos preços aos cotistas na forma de proventos.
-
Isenção de Imposto de Renda: Como cumpre os requisitos legais da B3, os rendimentos distribuídos a pessoas físicas são isentos de IR.
-
Gestão Ativa Especializada: A equipe da XP Asset consegue reciclar a carteira constantemente, vendendo ativos valiosos para gerar lucro imobiliário extra aos cotistas.
Os Riscos que Você Precisa Conhecer
-
Risco de Crédito: Se alguma empresa emissora de CRI der calote, a receita do fundo cai, o que impacta diretamente o dividendo recebido.
-
Indicador P/VP (Ágio): O indicador Preço sobre Valor Patrimonial (P/VP) mostra se a cota está cara. Se o valor patrimonial por cota for R$ 9,37 e o mercado estiver negociando a cota por R$ 9,80, significa que você está pagando ágio (acima do valor real dos ativos). Comprar FII de papel muito acima do VP reduz sua rentabilidade futura de dividend yield.
Dica de Especialista: Em fundos de papel, evite comprar cotas quando o indicador P/VP estiver muito acima de 1,02 a 1,05, pois o patrimônio de dívida não “valoriza” como um imóvel físico.
Perguntas Frequentes sobre o MXRF11 (FAQ)
1. Quanto rende R$ 1.000 investidos no MXRF11 por mês?
Considerando uma cota média de R$ 9,80 e um rendimento médio mensal de R$ 0,10 por cota, com R$ 1.000 você compra aproximadamente 102 cotas. Isso geraria um rendimento passivo isento de cerca de R$ 10,20 por mês, sem considerar a oscilação da cotação.
2. Qual é a data de pagamento dos dividendos do MXRF11?
O fundo costuma anunciar a Data Com (o dia limite para ter a cota e ter direito ao dividendo) no último dia útil do mês e realiza o pagamento efetivo dos rendimentos no 10º dia útil do mês seguinte.
3. O MXRF11 é um investimento seguro para iniciantes?
Sim, é considerado um fundo de risco moderado devido à alta pulverização da sua carteira e ao foco em crédito imobiliário de boa qualidade (high grade). No entanto, como qualquer ativo de renda variável, ele sofre oscilações na bolsa de valores.
4. Como declarar o MXRF11 no Imposto de Renda?
Apesar de os rendimentos mensais serem isentos de Imposto de Renda, você é obrigado a declarar a posse das cotas na aba “Bens e Direitos” do seu programa de declaração anual da Receita Federal, informando o saldo e o CNPJ do fundo.
5. Qual é a diferença entre o MXRF11 e um fundo de tijolo?
O MXRF11 investe em dívidas e títulos imobiliários (papel), enquanto um fundo de tijolo compra imóveis físicos (como galpões e shoppings) e ganha dinheiro cobrando aluguel dos inquilinos.
Para se aprofundar na análise prática de carteiras e alocação de ativos imobiliários na bolsa de valores, assista ao vídeo Análise do MXRF11 e como montar uma carteira de dividendos, que detalha a mecânica dos dividendos e o comportamento deste FII em relação aos índices de mercado.