A bolsa caiu 14% em um dia: o que fazer (e o que não fazer) com seus investimentos

O Ibovespa caiu 13,88% em 26/10 e acionou o circuit breaker. Entenda o que aconteceu e o que fazer (e evitar) com seus investimentos.
O Ibovespa fechou a segunda-feira (26/10) em queda de 13,88%, aos 176.608 pontos. Foi o pior dia da bolsa brasileira desde março de 2020, no início da pandemia. No pior momento do pregão, o índice chegou a cair mais de 17%, e a B3 acionou o circuit breaker logo após a abertura.
O dólar à vista subiu 8,21% e fechou a R$ 5,40. Os juros futuros de longo prazo subiram quase 2 pontos percentuais. O movimento veio no primeiro pregão depois do segundo turno de domingo (25/10), quando Lula foi reeleito com 51,79% dos votos válidos.
Se você tem ações, fundos ou previdência e abriu o aplicativo da corretora assustado, este guia explica o que aconteceu e o que faz sentido fazer agora. E, principalmente, o que não fazer.
O que é circuit breaker e por que ele foi acionado
Circuit breaker é uma pausa obrigatória nas negociações da B3 quando o Ibovespa cai demais em relação ao fechamento do dia anterior. A ideia é dar tempo para os investidores processarem as informações e evitar vendas em cascata movidas pelo pânico.
| Nível | Queda do Ibovespa | O que acontece |
|---|---|---|
| 1 | 10% | Negociações param por 30 minutos |
| 2 | 15% (após a reabertura) | Negociações param por 1 hora |
| 3 | 20% (após a segunda reabertura) | A B3 pode suspender o pregão pelo prazo que definir e comunicar ao mercado |
O mecanismo é raro. Antes de agora, o caso mais lembrado foi em março de 2020, quando a pandemia fez a B3 parar o pregão várias vezes em poucos dias. Também houve acionamentos nas crises de 1997, 1998 e 2008.
O gatilho desta vez foi uma revisão de apostas. Parte do mercado tinha comprado ações esperando uma troca de governo e um ajuste nas contas públicas. Com o resultado das urnas, esses investidores desfizeram suas posições de uma vez. Pesaram ainda a incerteza sobre quem vai comandar a equipe econômica no quarto mandato e a perspectiva de um Congresso com maioria de oposição a partir de 2027.
Quem caiu mais e quem subiu
[Inserir aqui a imagem do gráfico, ou usar a tabela abaixo]
| Ação | Variação em 26/10 |
|---|---|
| Magazine Luiza (MGLU3) | -58,24% |
| Vamos (VAMO3) | -56,79% |
| Hapvida (HAPV3) | -54,93% |
| C&A (CEAB3) | -47,47% |
| Cosan (CSAN3) | -46,73% |
| Cyrela (CYRE3) | -44,81% |
| Banco do Brasil (BBAS3) | -29,33% |
| BTG Pactual (BPAC11) | -24,83% |
| Bradesco (BBDC4) | -21,70% |
| Itaú (ITUB4) | cerca de -13,7% |
| Petrobras (PETR4) | -8,18% |
| Embraer (EMBJ3) | +8,89% |
| Suzano (SUZB3) | +10,08% |
Fonte: Bloomberg Línea, fechamento de 26/10/2026.
As maiores quedas vieram de empresas que dependem de juros baixos e de crédito ao consumidor, como as de varejo, saúde e construção. O Banco do Brasil (BBAS3) teve a maior queda entre os bancos, e o código da ação ficou entre os termos mais buscados do Google no Brasil. As poucas altas ficaram com exportadoras, que faturam em dólar e ganham com a moeda mais cara.
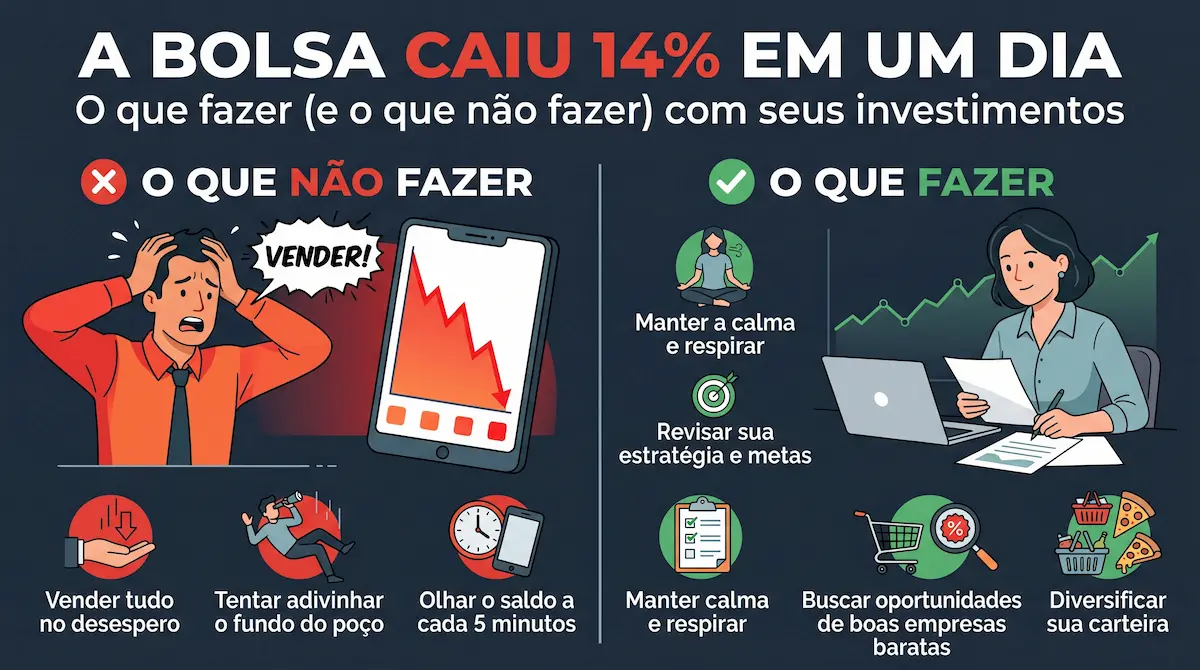
A bolsa caiu 14% em um dia – O que fazer agora
A resposta curta: antes de mexer em qualquer coisa, olhe para o seu planejamento, não para a cotação do dia.
- Confira se sua reserva de emergência está intacta. O dinheiro para imprevistos deve estar em aplicações de baixo risco e com liquidez diária, como Tesouro Selic ou CDB de liquidez diária. Se ela está lá, você não precisa vender ações no prejuízo para pagar contas.
- Lembre para que serve cada dinheiro. Ações são para objetivos de longo prazo, de cinco anos ou mais. Se o dinheiro que está na bolsa é para a entrada do apartamento no ano que vem, o problema é de planejamento. Vale reorganizar com calma, não no dia da queda.
- Olhe a carteira inteira, não só o pior ativo. Quem tem dinheiro em renda fixa, dólar ou empresas exportadoras viu parte das perdas compensada. É para isso que serve a diversificação.
- Se investe todo mês, mantenha o plano. Aportes regulares em momentos de queda compram mais cotas pelo mesmo valor. Isso não garante lucro, mas é o oposto de vender no fundo do poço.
- Se ficou sem dormir, reavalie seu perfil. Uma queda de 14% em um dia mostra, na prática, quanto risco você tolera. Se o susto foi grande demais, diminua aos poucos a parte em renda variável e, se puder, converse com um profissional certificado.
O que não fazer
- Vender tudo no pânico. Quem vende depois de uma queda de 14% transforma uma perda no papel em perda real. Ninguém sabe se o próximo movimento é de alta ou de nova queda.
- Tentar “comprar no fundo” com dinheiro de que você vai precisar. Usar a reserva de emergência ou o dinheiro das contas para apostar na recuperação é trocar planejamento por palpite.
- Operar alavancado ou fazer day trade para recuperar o prejuízo. Em dias de volatilidade extrema, as oscilações são maiores para os dois lados. Veja por que o day trade costuma dar prejuízo para a maioria.
- Seguir “dicas quentes” de grupos e redes sociais. Momentos de crise atraem promessas de ganho rápido e esquemas fraudulentos. Antes de aplicar, consulte a lista de empresas proibidas pela CVM.
- Correr para o dólar depois que ele já subiu. O dólar subiu 8% em um dia e já recuava na manhã de terça. Comprar moeda por impulso, no pico, pode dar prejuízo se o câmbio voltar.
E a poupança, o Tesouro Direto e o CDB?
Quem está só na renda fixa sentiu bem menos, mas alguns títulos também oscilaram. O motivo foi a alta dos juros futuros.
| Aplicação | O que a queda de 26/10 muda |
|---|---|
| Poupança | Nada no rendimento. Ele segue a regra da poupança, não a bolsa. |
| Tesouro Selic e CDB pós-fixado | Oscilação mínima. Eles acompanham a taxa básica de juros. |
| Tesouro Prefixado e IPCA+ | O preço para venda antecipada caiu com a alta dos juros (“marcação a mercado”). Quem levar até o vencimento recebe a taxa contratada. |
| CDB, LCI e LCA | Seguem as condições contratadas e contam com a garantia do FGC, dentro do limite do fundo. |
Na manhã de terça (27/10), a plataforma do Tesouro Direto atrasou a abertura. O Tesouro Nacional recomprou cerca de R$ 16,8 bilhões em títulos atrelados à inflação e cancelou leilões para conter a alta das taxas. Isso é uma medida para estabilizar o mercado, não um sinal de que o dinheiro aplicado corre risco.
Para quem pensa em comprar títulos agora: taxas mais altas significam retorno contratado maior, mas também mais oscilação até o vencimento. Escolha o prazo de acordo com o momento em que você vai precisar do dinheiro.
Perguntas frequentes
A bolsa vai continuar caindo?
Ninguém sabe. Na manhã de terça (27/10), o Ibovespa oscilava perto da estabilidade e o dólar recuava para cerca de R$ 5,33. O mercado aguarda a definição da equipe econômica e sinais sobre controle de gastos.
Perdi dinheiro de verdade?
Só se vender. Enquanto você mantém as ações ou cotas, a perda aparece no extrato, mas não foi realizada.
Meu fundo de previdência caiu. E agora?
Depende de quanto o fundo tem em ações. Previdência é dinheiro de longo prazo: resgatar ou trocar de fundo no meio da turbulência costuma tornar a perda definitiva.
É hora de comprar ações baratas?
As ações ficaram mais baratas, mas isso não quer dizer que não possam cair mais. Só faz sentido com dinheiro de longo prazo, dentro do seu perfil e de forma diversificada.
Leia também: Índice Bovespa: o que é e por que importa · Independência financeira: guia completo
Este conteúdo é informativo e não é recomendação de investimento. As cotações de 27/10 são da manhã do dia e podem ter mudado.
Fontes: