Copom baixa taxa selic em 0.25% – veja em que isso muda sua vida!

O Banco Central cortou a Selic em 0,25%. Descubra como essa decisão afeta seus investimentos em renda fixa, o custo do empréstimo pessoal e as melhores oportunidades para quem quer investir com inteligência em 2026.
E lá vamos nós! O Comitê de Política Monetária (Copom) acaba de anunciar mais uma queda na taxa Selic, reduzindo os juros básicos para 14,5% ao ano. Pode parecer um “cortezinho” de nada, apenas 0,25 ponto percentual, mas não se engane: na engrenagem financeira do Brasil, cada milímetro conta. Se você tem dinheiro guardado ou está pensando em contratar um financiamento, essa notícia é o seu despertador.
Mas calma lá, antes de sair comemorando ou arrancando os cabelos, vamos entender o cenário. A inflação ainda está dando aquela “mordidinha” por causa do preço do petróleo e das incertezas no exterior, por isso o Banco Central está agindo com a cautela de quem pisa em ovos. É um ciclo de flexibilização gradual, e eu vou te mostrar agora como navegar nessa maré.
Copom baixa taxa selic em 0.25% – A Renda Fixa Perdeu o Trono?
Leia mais -> curso auvp do raul sena é bom?
Se você é do time que ama a segurança do Tesouro Selic ou de um bom CDB DI, a primeira coisa que você vai sentir é um rendimento ligeiramente menor. Afinal, se a taxa básica cai, a remuneração desses ativos, que são pós-fixados, acompanha o movimento.
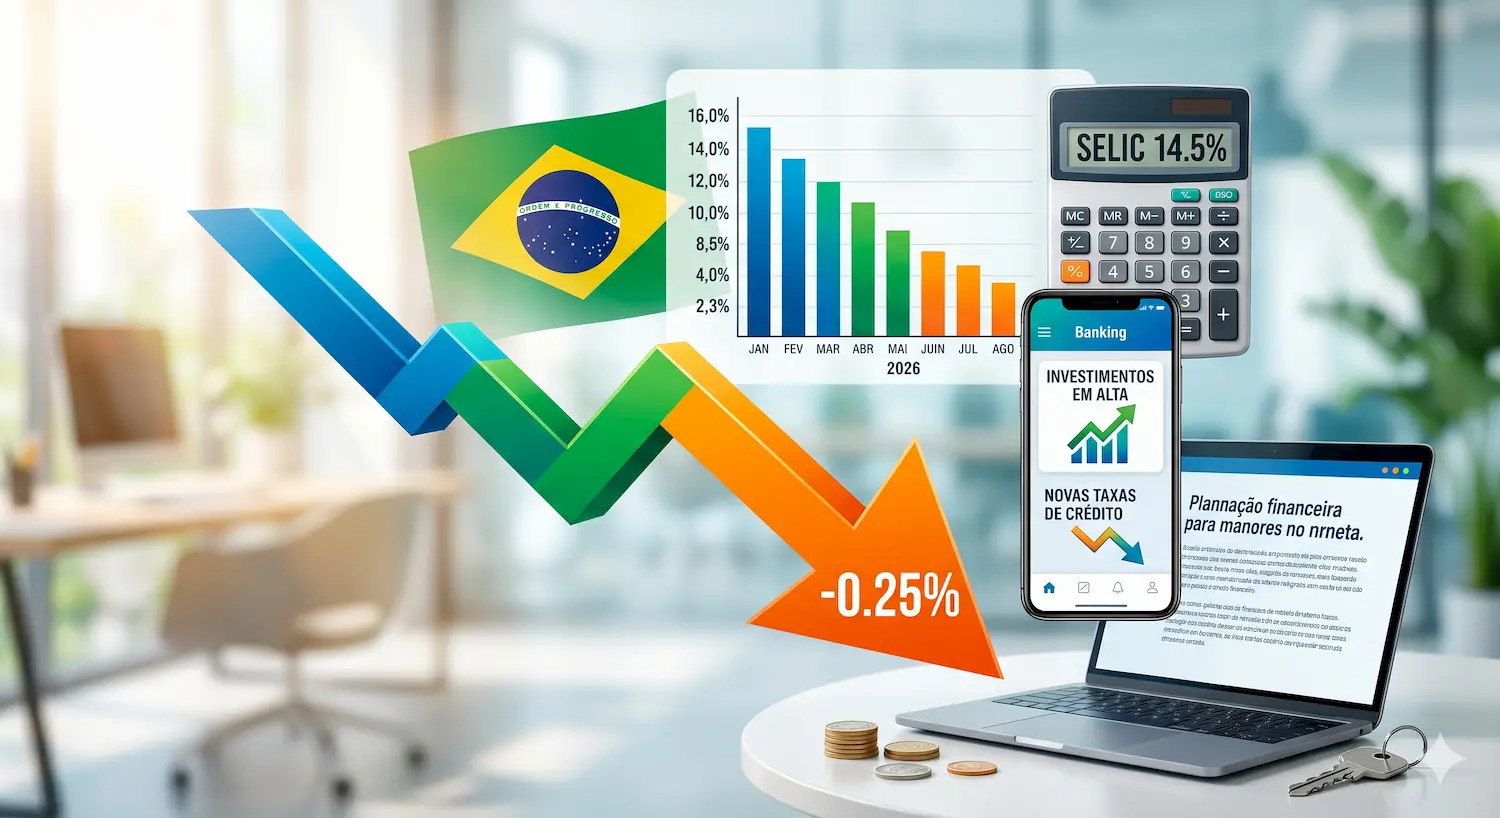
Porém, veja pelo lado positivo: com a Selic ainda na casa dos 14%, o Brasil continua sendo o paraíso dos juros reais. Ou seja, investir em renda fixa continua valendo muito a pena para proteger seu patrimônio. A dica de ouro agora é olhar com mais carinho para as opções de investimento em renda fixa prefixada. Por quê? Porque você trava uma taxa alta hoje, antes que novos cortes aconteçam no futuro. É aquela velha máxima: quem chega cedo bebe água limpa!
O Alívio no Bolso e o Crédito
Agora, se o seu calo aperta na hora de pagar boletos, a queda da Selic é um sinal de esperança, mas ainda não é um milagre. Quando a taxa cai, o custo de captação dos bancos também diminui, o que abre espaço para taxas mais baixas em produtos como o financiamento imobiliário e o empréstimo pessoal online.
Mas ó, fica esperto! A queda no balcão do banco demora um pouco mais para aparecer do que na tela do corretor de investimentos. Se você está pensando em comprar sua casa própria, esse pode ser o início de uma janela interessante para negociar. Para quem já tem dívidas, talvez seja o momento de considerar uma portabilidade ou buscar crédito para negativado com condições um pouco menos agressivas, já que a tendência é de maior competição entre as instituições financeiras.
Cartão de Crédito e Contas Digitais: O Que Muda?
Para você que não vive sem sua conta digital para empresa ou pessoal, a dinâmica não muda drasticamente da noite para o dia, mas as fintechs tendem a ajustar seus benefícios. O rendimento automático do saldo parado (aquele famoso 100% do CDI) vai render um tiquinho menos.
E o melhor cartão de crédito? Bem, os juros do rotativo ainda são os vilões da história. Mesmo com a Selic caindo, nunca — eu disse nunca! — deixe a fatura atrasar. O corte de 0,25% não anula o risco de uma dívida de cartão virar uma bola de neve. O foco aqui deve ser educação financeira: use o crédito a seu favor, não contra você.
Onde Estão as Oportunidades Agora?
Com a Selic em trajetória de queda, o mercado de ações e os fundos imobiliários começam a brilhar no radar. Quando o juro básico cai, o custo de capital das empresas diminui e o consumo tende a ser estimulado. É o cenário ideal para quem busca diversificar.
Se você é um investidor para iniciantes, não precisa ter medo. Comece devagar, mas comece. O importante é entender que o dinheiro não aceita desaforo: se você deixar ele parado na poupança, está perdendo para a inflação e para quem está posicionado em ativos mais inteligentes.
FAQ: Perguntas Frequentes sobre a Queda da Selic
1. Vale a pena tirar o dinheiro do Tesouro Selic agora? Não necessariamente. Ele continua sendo o porto seguro para sua reserva de emergência. O que você pode fazer é diversificar uma parte do novo aporte em títulos prefixados ou IPCA+ para garantir rentabilidades maiores no longo prazo.
2. O financiamento de veículos vai ficar mais barato amanhã? A redução na ponta final para o consumidor costuma levar algumas semanas ou meses. Se você não tem pressa, vale a pena esperar mais um ou dois meses para ver se as taxas das montadoras e bancos acompanham o movimento do Copom.
3. Qual o melhor investimento com a Selic em 14,5%? Depende do seu objetivo. Para curto prazo, CDBs de liquidez diária. Para médio prazo, as LCIs e LCAs (que são isentas de IR) estão com taxas excelentes. Para longo prazo, ações de empresas resilientes e fundos imobiliários ganham atratividade.
4. A poupança vai render mais ou menos? A poupança rende 0,5% ao mês + Taxa Referencial (TR) sempre que a Selic está acima de 8,5%. Portanto, o rendimento nominal dela não muda com esse corte específico, mas ela continua perdendo feio para quase qualquer CDB de banco digital.
5. Isso ajuda a baixar o dólar? Nem sempre. Como o cenário externo está turbulento, a queda dos juros aqui pode até pressionar o dólar para cima, pois o investidor estrangeiro ganha menos para deixar o dinheiro no Brasil. É um equilíbrio delicado que o Banco Central tenta manter.