Allu Invest é pirâmide mesmo ou Paga 21% ao ano de verdade? Entenda o Risco!

A Allu Invest promete rentabilidade de até 21% ao ano na renda fixa alugando iPhones. Descubra se o negócio é pirâmide financeira, como funciona o modelo e se vale o risco para sua carteira.
Sabe aquela máxima de avó de que “quando a esmola é demais, o santo desconfia”? Pois é! Quando alguém chega para você no mercado financeiro prometendo 21% ao ano na renda fixa — em uma época de Selic oscilando —, a primeira reação de qualquer pessoa ajuizada é colocar as mãos na cabeça e gritar: “É pirâmide financeira!”.
Mas calma lá! Antes de você sair apontando o dedo ou correndo para colocar todo o seu dinheirinho suado na plataforma, bora entender a matemática por trás da operação sem mimimi.
Afinal, a Allu Invest é uma pirâmide financeira?
Leia mais -> Curso auvp vale a pena?
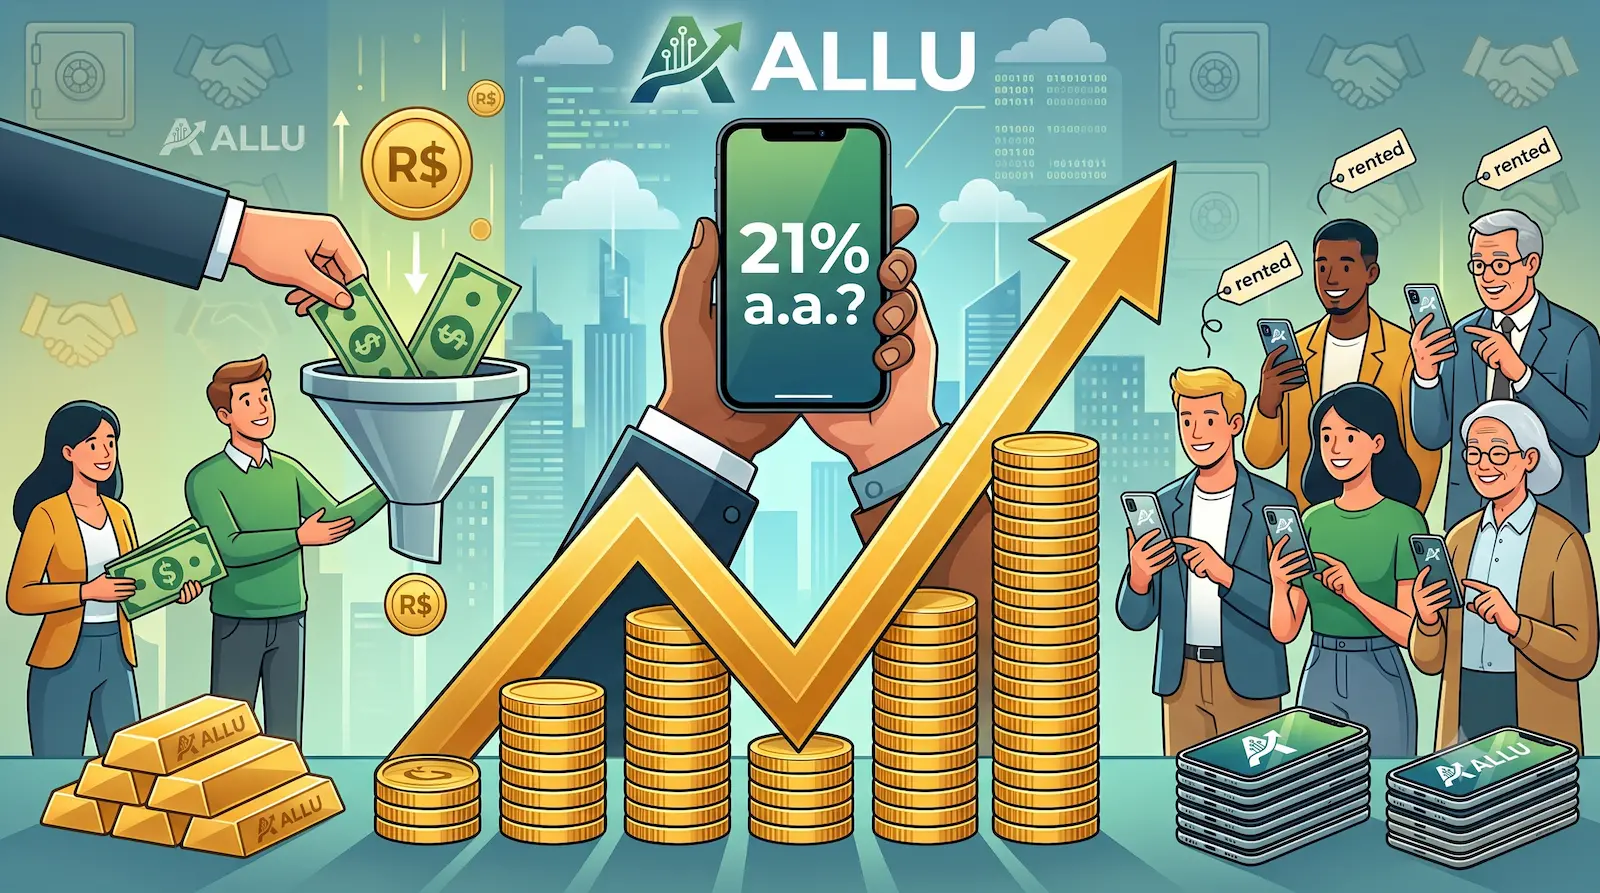
Para responder sem enrolação: não, a Allu Invest não é uma pirâmide financeira.
Uma pirâmide financeira é um golpe estruturado onde o dinheiro dos novos investidores é usado diretamente para pagar os rendimentos dos investidores antigos, sem que exista qualquer produto, serviço ou atividade econômica real gerando valor no meio do caminho. Quando param de entrar novos participantes, a bolha estoura e todo mundo perde.
No caso da Allu Invest (antiga Allugator), existe um modelo de negócio real rodando por trás: a empresa é uma das maiores plataformas de assinatura de eletrônicos (especialmente iPhones) da América Latina. O fluxo funciona assim:
-
A empresa capta recursos com investidores através de CCBs (Cédulas de Crédito Bancário) intermediadas por uma Sociedade de Empréstimo entre Pessoas (SEP) autorizada pelo Banco Central.
-
Com esse dinheiro, ela compra aparelhos eletrônicos direto da fábrica ou de grandes distribuidores.
-
Os aparelhos são alugados para clientes finais em contratos de 12 a 24 meses.
-
O valor arrecadado com os aluguéis recorrentes paga os custos da operação, o lucro da startup e os juros prometidos ao investidor.
Ou seja, existe um lastro em ativos reais. Há um produto de alto valor comercial rodando e gerando receita mensal.
Como eles conseguem pagar até 21% ao ano? A conta fecha?
Você deve estar se perguntando: “Nath, se o banco me paga 10% ou 12% no CDB, de onde Diabos a Allu tira 21% a 25% ao ano?”.
A lógica é simples: economia de escala e margem do aluguel. Um iPhone alugado por 12 meses gera uma receita proporcionalmente muito maior do que o preço de custo que a empresa pagou por ele no atacado. Como o mesmo aparelho pode ser recondicionado e assinado novamente ou vendido no mercado de usados ao final do ciclo, a margem bruta da operação é bastante elevada.
Para financiar essa expansão acelerada sem depender de grandes bancos — que cobram juros astronômicos corporativos —, a empresa recorre ao empréstimo P2P (Peer-to-Peer). Ela divide essa margem com você, investidor pessoa física.
Nem tudo são flores: Quais são os riscos reais do investimento?
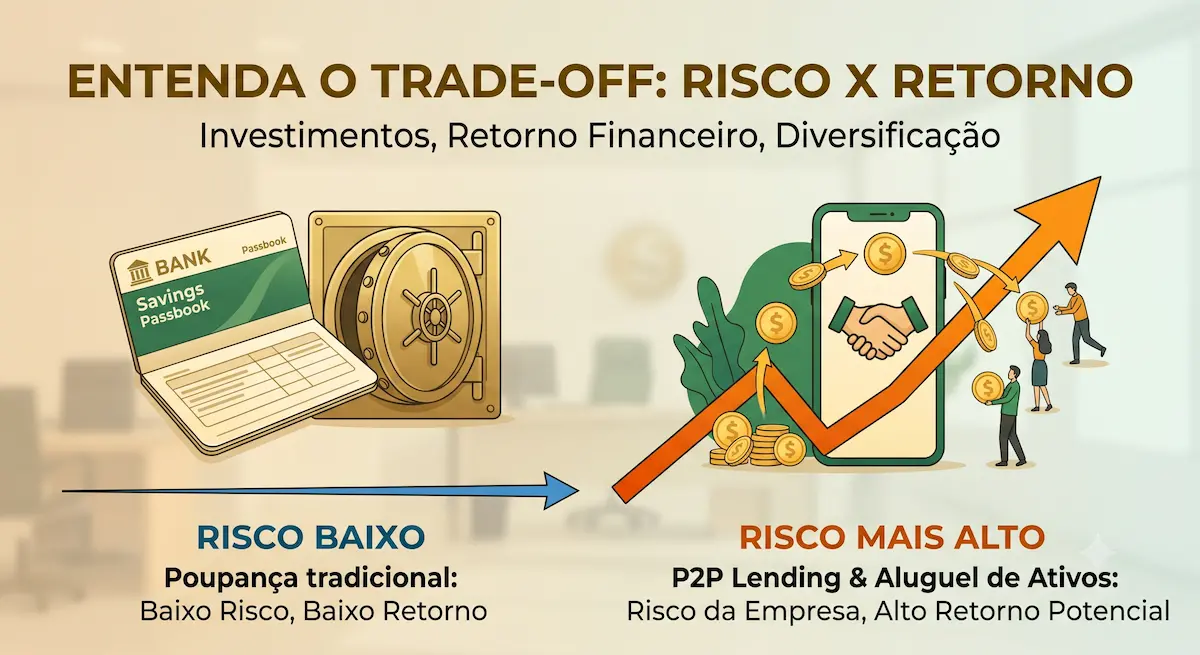
Rentabilidade alta sem risco não existe no universo dos investimentos. Se alguém te prometer isso, corra! Para ter essa taxa no seu planejamento financeiro, você assume riscos bem claros:
-
Falta de cobertura do FGC: A Allu Invest não tem garantia do Fundo Garantidor de Créditos. Se a empresa quebrar, o FGC não vai ressarcir os seus R$ 30.000 ou R$ 100.000.
-
Risco de Crédito do Emissor: Você está emprestando dinheiro diretamente para a empresa. A segurança da sua aplicação depende integralmente da saúde financeira e da capacidade de pagamento do grupo.
-
Sem Liquidez Diária: Esqueça resgate imediato. O dinheiro fica preso até o vencimento do contrato (normalmente entre 2 e 4 anos).
-
Inadimplência do Consumidor: Se as pessoas pararem de pagar as assinaturas dos celulares ou se houver grande perda de aparelhos por roubo, a margem da empresa pode ser pressionada.
Por isso, essa aplicação não serve como reserva de emergência. Trata-se de uma alternativa de crédito privado e renda fixa alternativa, voltada para quem busca diversificação de investimentos e tem estômago para tomar mais risco em troca de retorno financeiro elevado.
Minha opinião sobre a Allu – O que eu acho disso tudo?
Sou incapaz de afirmar que o modelo da empresa é pirâmide. Mas se você ja tem investimentos em renda fixa, tem uma reserva de emergencia segura em algo conservador e quer colocar um troco em algo com risco, eu particularmente prefiro investir em ações de empresas consolidadas no mercado como Banco do Brasil itaú, Weg, etc. Mas isso não é recomendação de investimento. Não conheço a empresa Allu antes de ter de pesquisar para escrever o artigo , por ora prefiro não confiar, mas se o modelo faz sentido para você e vai investir um dinheiro que não lhe fará falta se perder, fiquem a votnade.
Perguntas Frequentes (FAQ)
1. O investimento na Allu Invest tem garantia do FGC?
Não. Por ser uma captação via Cédula de Crédito Bancário (CCB) emitida por meio de uma Sociedade de Empréstimo entre Pessoas (SEP), a aplicação não conta com a proteção do Fundo Garantidor de Créditos (FGC).
2. Qual é o valor mínimo para investir na Allu Invest?
Historicamente, o aporte mínimo para ingressar nas ofertas da Allu Invest gira em torno de R$ 30.000, sendo voltado para investidores que buscam diversificação em crédito privado.
3. A Allu Invest é regulamentada pelo Banco Central?
A Allu atua como correspondente bancário de instituições financeiras (como a MOVA Sociedade de Empréstimo entre Pessoas S.A.), que são devidamente autorizadas e reguladas pelo Banco Central do Brasil para emissão das CCBs.
4. Vale a pena trocar um CDB de banco pelo investimento da Allu?
Depende do seu perfil de risco. Um CDB conta com a proteção do FGC e menor risco de crédito, enquanto a Allu Invest entrega rentabilidade superior em troca de maior risco e liquidez reduzida. Não é recomendado colocar todo o patrimônio em uma única tese.
5. Como funciona o pagamento dos rendimentos na Allu Invest?
A plataforma oferece modalidades de pagamento onde o investidor pode optar por receber parcelas mensais (amortização e juros) ou resgatar o valor total acumulado apenas no vencimento final do título (modelo bullet).