O Segredo da Independência Financeira: Como o Efeito “Bola de Neve” Multiplica seu Patrimônio

Quer viver de renda? Entenda como o efeito bola de neve funciona na prática e descubra o tempo exato para sua independência financeira.
Alcançar a liberdade financeira deixou de ser um sonho distante para se tornar uma questão de matemática, tempo e disciplina. Se você quer descobrir exatamente quando poderá viver de renda e como o seu dinheiro pode trabalhar por você, o primeiro passo é sair da teoria e simular cenários reais. Para isso, utilizar uma Calculadora de Juros Compostos é fundamental: a ferramenta traduz o conceito abstrato do enriquecimento em um plano de ação claro, mostrando como a rentabilidade e os aportes regulares têm o poder de multiplicar o seu patrimônio ao longo dos anos.
No cenário econômico atual, entender a dinâmica da multiplicação de capital é o que separa as pessoas que trabalham a vida inteira para pagar contas daquelas que constroem reservas sólidas. Mas qual é a verdadeira mecânica por trás disso?
A Matemática da Riqueza: Entendendo os Juros sobre Juros
O verdadeiro motor do enriquecimento no longo prazo não é a rentabilidade absurda de um único mês, mas sim o comportamento do seu dinheiro ao longo do tempo. É o que o mercado financeiro chama carinhosamente de “efeito bola de neve”.
Quando você investe o seu capital, ele gera rendimentos (seja via dividendos, seja via juros em aplicações de Renda Fixa). No mês seguinte, os novos ganhos são calculados não apenas sobre o valor inicial que você depositou, mas sobre o montante total acumulado. Essa aceleração exponencial é a grande chave para a aposentadoria precoce e para a proteção do seu poder de compra contra a inflação.
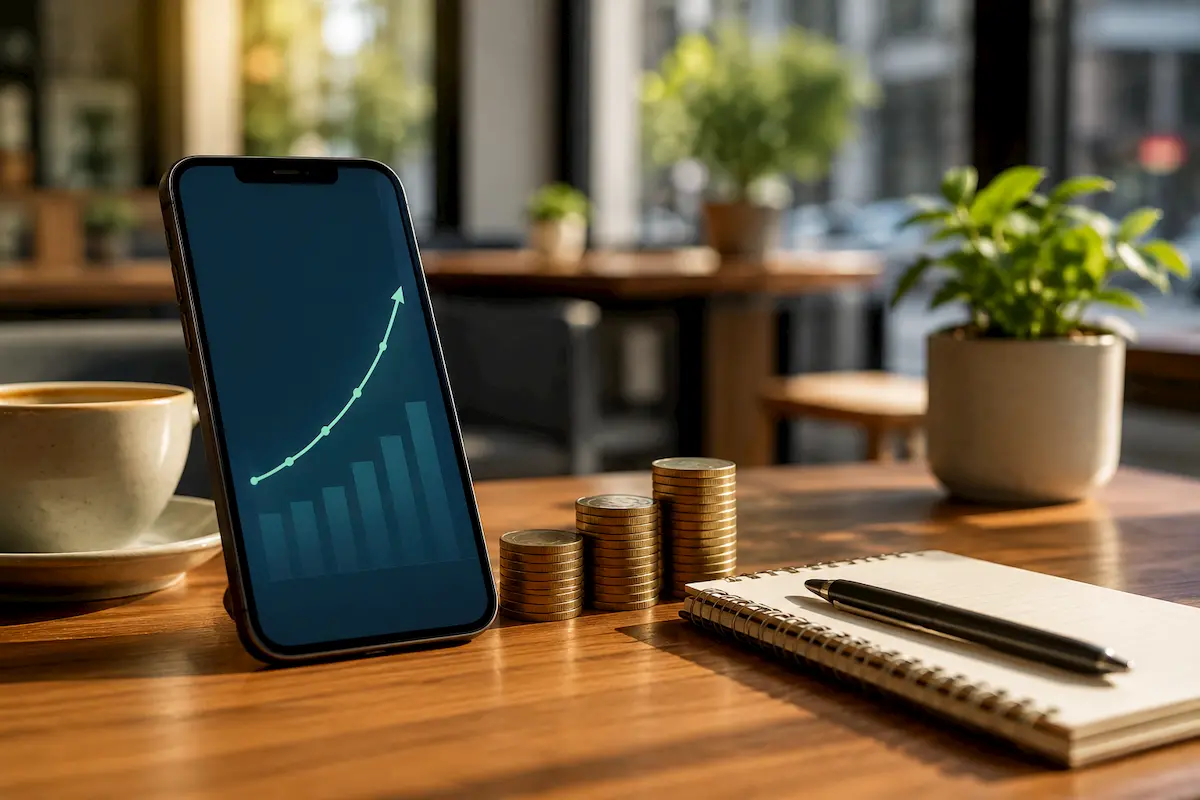
A grande armadilha é que o cérebro humano tem dificuldade em projetar crescimentos exponenciais. Por isso, visualizar graficamente como uma pequena quantia mensal se transforma em milhares (ou milhões) de reais é a melhor forma de se manter motivado.
independência financeira – Como Planejar Seus Aportes com Inteligência
Muitos investidores iniciantes cometem o erro de perder meses procurando o “investimento perfeito” e esquecem do poder da consistência. A regularidade dos seus aportes mensais é o que realmente alimenta a engrenagem do crescimento.
Para estruturar esse planejamento de forma blindada, siga estes três pilares:
- Conheça seu perfil de risco: Entenda que parte do seu dinheiro deve garantir segurança (CDBs, Tesouro Direto) e que parte pode buscar maior potencial de retorno (Ações, Fundos Imobiliários).
- Defina metas claras: Ter R$ 100 mil na conta exige uma estratégia diferente de quem busca uma renda passiva de R$ 5.000 por mês.
- Use a tecnologia a seu favor: A intuição é inimiga do dinheiro no mercado financeiro. Para ter precisão na hora de diversificar sua carteira e calcular projeções, o ideal é contar com soluções e ferramentas desenvolvidas por Analistas especializados, garantindo que os seus cálculos estejam ajustados à realidade econômica e às taxas atuais.
O Maior Ativo do Investidor: O Tempo
Se existe uma regra de ouro inquebrável no universo das finanças pessoais é esta: o melhor momento para começar a investir foi ontem; o segundo melhor é hoje.
A diferença no resultado final entre começar a investir aos 25 ou aos 35 anos é brutal. Cada ano de atraso exige um esforço de aporte mensal muito maior lá na frente para compensar a perda do rendimento acumulado no período.
Por isso, não caia na ilusão de esperar “sobrar muito dinheiro” para dar o primeiro passo. Organize o seu orçamento, corte gastos invisíveis, faça suas simulações e acompanhe o crescimento do seu capital. Com disciplina e as ferramentas certas, a matemática sempre jogará a seu favor.
Considerações finais
Bem caros leitores, esperamos que tenham curtido as informações e que passem estudar o assunto ok?
Por fim, também ja explicamos em outro artigo sobre como funcionam os ETFs, leia e fique por dentro!
Sugestões e dicas podem deixar nos comentários!