Como lidar com o endividamento: dicas e informações úteis para mudar a história

Se você está lendo este artigo, é provável que as contas estejam se acumulando, o cartão de crédito tenha virado um vilão e o dinheiro não esteja rendendo como antes.
Antes de qualquer coisa, respire. Endividar-se não é sinal de fracasso, e sim um alerta de que algo precisa mudar. E o melhor: é totalmente possível virar o jogo.
A maioria das pessoas que hoje vive tranquila financeiramente já passou por momentos de aperto. O segredo não está em evitar erros — mas em aprender a lidar com eles da maneira certa.
Como lidar com o endividamento e recuperar o controle da sua vida financeira
Leia tambem – quais as melhores faculdades de economia do Brasil
A seguir, você vai descobrir como enfrentar o endividamento sem desespero, com estratégias práticas e uma mentalidade nova para recomeçar.
O que realmente significa estar endividado?
Estar endividado não é apenas “ter contas para pagar”. O endividamento começa quando o valor das dívidas ultrapassa sua capacidade de pagamento, e o dinheiro do mês não cobre mais o básico.
Nesse ponto, o problema deixa de ser apenas financeiro e começa a afetar também o emocional. Ansiedade, insônia e sensação de impotência são sintomas comuns de quem vive nessa situação.
Por que as dívidas crescem tão rápido?
Um dos maiores vilões é o “juros composto”. Ele trabalha a favor de quem investe, mas contra quem deve. Por exemplo, uma dívida de R$ 1.000 no cartão de crédito com juros de 10% ao mês pode dobrar em menos de um ano se não for paga.
Isso acontece porque os juros incidem não só sobre o valor inicial, mas também sobre os juros anteriores.
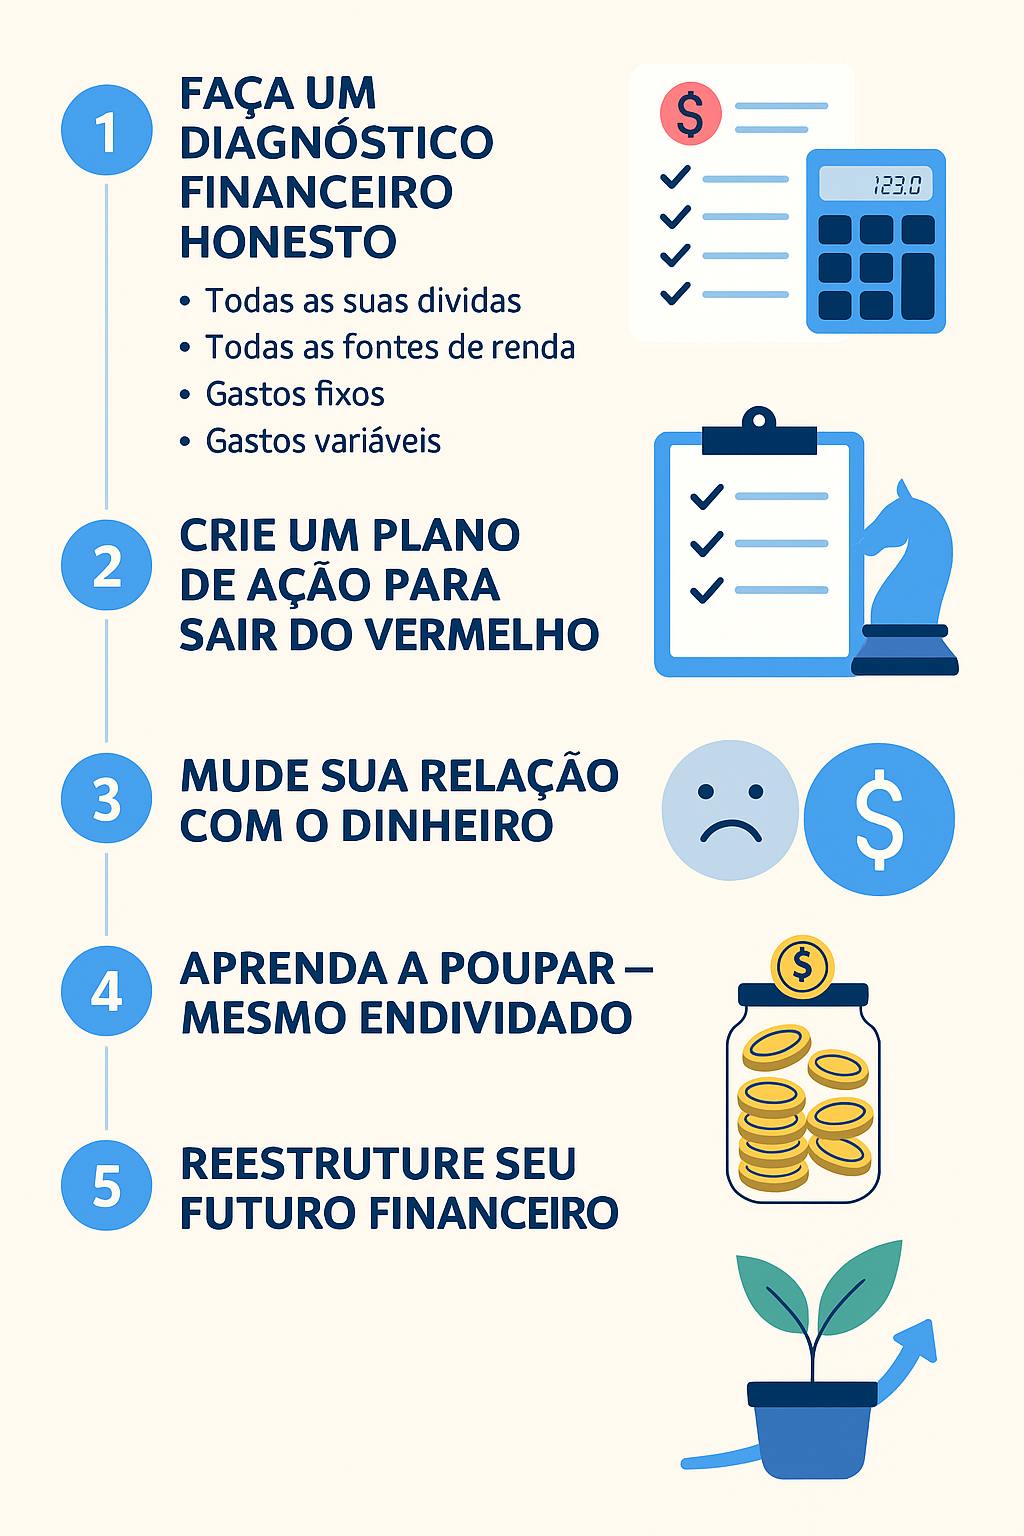
Passo 1: Faça um diagnóstico financeiro honesto
Antes de pensar em negociar ou quitar, é fundamental saber o tamanho real do problema. Pegue papel, planilha ou aplicativo e anote:
-
Todas as suas dívidas (valor, juros e prazo);
-
Todas as fontes de renda;
-
Todos os gastos fixos (aluguel, alimentação, transporte);
-
Gastos variáveis (lazer, assinaturas, delivery, etc.).
Esse processo pode ser desconfortável, mas é libertador. Quando você enxerga o todo, percebe que parte da sua angústia vinha justamente da falta de clareza.
Dica prática
Agrupe as dívidas por tipo: cartão de crédito, empréstimo, cheque especial, financiamentos. Isso ajuda a definir prioridades de pagamento e facilita as negociações.
Passo 2: Crie um plano de ação para sair do vermelho
Saber quanto deve é apenas o começo. Agora é hora de agir. E isso significa organizar uma estratégia prática para retomar o controle.
1. Negocie com inteligência
Entre em contato com os credores antes que eles entrem em contato com você. Mostre disposição em pagar e peça condições melhores — muitas empresas reduzem juros ou oferecem descontos para pagamento à vista.
Dica: utilize feirões de negociação (como os promovidos por bancos e pelo Serasa Limpa Nome). Neles, os descontos podem chegar a 90%.
2. Priorize as dívidas mais caras
Nem todas as dívidas têm o mesmo peso. Comece pelas que cobram maiores juros, como cartão de crédito e cheque especial. Pagar essas primeiro reduz a velocidade com que a bola de neve cresce.
3. Corte o que drena seu orçamento
É impossível sair das dívidas sem ajustar o estilo de vida. Avalie seus gastos e identifique o que pode ser reduzido, adiado ou eliminado temporariamente. Não se trata de viver sem prazer, mas de adiar recompensas para recuperar o equilíbrio.
4. Estabeleça metas e comemore pequenos avanços
Dividir o caminho em etapas ajuda a manter o ânimo. Cada dívida quitada é uma vitória e deve ser reconhecida. Isso cria um ciclo de motivação positiva e te mantém comprometido com o processo.
Passo 3: Mude sua relação com o dinheiro
A armadilha do consumo emocional
Muitos endividamentos nascem de uma tentativa inconsciente de aliviar o estresse por meio de compras. A recompensa é imediata, mas o arrependimento vem logo depois. Por isso, é importante identificar o gatilho emocional que te leva a gastar.
Pergunte-se: “Eu realmente preciso disso agora ou estou apenas querendo me sentir melhor?”
Esse tipo de reflexão ajuda a criar consciência financeira e evita recaídas.
O poder do planejamento
Ter um planejamento mensal realista é uma das formas mais eficazes de evitar novas dívidas. Você não precisa de planilhas complexas. Basta reservar alguns minutos por semana para anotar entradas e saídas.
A ideia é simples: se você controla o dinheiro, o dinheiro deixa de te controlar.
Passo 4: Aprenda a poupar, mesmo endividado
Parece contraditório, mas não é. Criar o hábito de poupar, ainda que pequenas quantias, é o que vai te dar segurança para não cair nas mesmas armadilhas no futuro.
Comece com valores simbólicos, como R$ 20 por semana. O objetivo não é o valor em si, mas o comportamento. Com o tempo, essa reserva servirá como um “colchão de emergência”, evitando que novas despesas virem dívidas.
Ferramentas que podem ajudar
-
Apps de controle financeiro (Mobills, Guiabolso, Organizze);
-
Cadernetas simples para anotar tudo o que entra e sai;
-
Metodologias como 50/30/20, que divide o orçamento entre necessidades, desejos e investimentos.
Passo 5: Reestruture seu futuro financeiro
Sair do endividamento é o primeiro passo para construir uma vida financeira saudável. Mas o objetivo não deve ser apenas “pagar tudo”.
Você precisa mudar a base, criar novos hábitos, aprender sobre investimentos e se educar financeiramente.
Invista em conhecimento
Busque cursos gratuitos, vídeos e conteúdos sobre finanças pessoais. Compreender juros, crédito, orçamento e investimentos faz toda diferença para não repetir erros.
Lembre-se: conhecimento é o único investimento que não tem risco e sempre dá retorno.
Quando procurar ajuda profissional
Se as dívidas estão fora de controle e o estresse está afetando sua saúde, procure apoio especializado. Consultores financeiros, programas de renegociação e até psicólogos financeiros podem ajudar a reconstruir o equilíbrio, tanto nas finanças quanto nas emoções.
O importante é entender que pedir ajuda não é sinal de fraqueza, e sim de sabedoria.
Dê o primeiro passo hoje e recupere seu poder financeiro
Sair do endividamento não acontece da noite para o dia. É um processo que exige coragem, disciplina e uma boa dose de paciência.
Mas cada pequena ação, como renegociar uma conta, cortar um gasto ou anotar seus ganhos, te aproxima de um futuro mais leve e próspero.
Você não precisa esperar “o momento certo”. O momento certo é agora.
Comece com o que tem, onde está, e dê o primeiro passo. Porque o verdadeiro alívio financeiro não vem de ganhar mais, mas de reaprender a cuidar do que já é seu.