Vale a pena trocar pontos do cartão por milhas ou cashback para pagar faturas?

Analisamos se vale a pena trocar pontos por cashback na fatura ou milhas em 2026. Aprenda a calcular o valor do milheiro e maximize os benefícios do seu cartão de crédito com estratégias reais de economia.
Sabe aquele momento em que você abre o app do banco, vê um saldo de pontos e pensa: “Vou abater isso aqui na fatura pra dar um alívio”? Pois é, essa é a armadilha favorita das instituições financeiras para economizar às suas custas. Antes de clicar no botão “resgatar”, você precisa entender que milhas aéreas e dinheiro de volta (o famoso cashback) são animais completamente diferentes na selva das finanças pessoais.
Milhas ou cashback ? O Custo da Praticidade no Seu Cartão de Crédito
Leia mais – conheça as melhores faculdades de economia do Brasil
Muitos brasileiros acreditam que estão fazendo um ótimo negócio ao usar pontos para pagar contas. Afinal, dinheiro no bolso agora é melhor do que uma viagem hipotética depois, certo? Nem sempre. A verdade nua e crua é que, na maioria dos programas de fidelidade, a conversão de pontos para desconto na fatura é péssima.
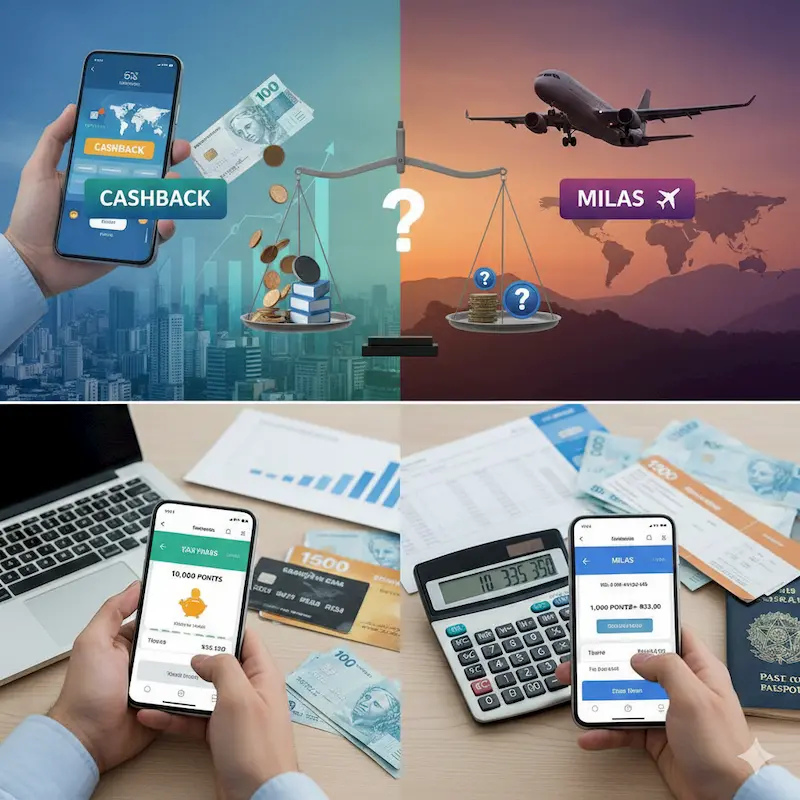
Quando você opta pelo cashback, está comprando conveniência. O banco geralmente paga cerca de R$ 15,00 a R$ 20,00 por cada mil pontos. Se você usasse esses mesmos pontos em uma transferência bonificada para uma companhia aérea, poderia dobrar esse valor. Ou seja, ao pagar a fatura com pontos, você pode estar literalmente jogando 50% do seu poder de compra no lixo.
A Matemática do Milheiro em 2026
Para saber se o negócio é bom, você precisa dominar o conceito de “valor do milheiro”. Em 2026, com o mercado de milhas mais maduro, a regra de ouro continua viva: se o seu banco oferece menos de R$ 25,00 por cada 1.000 pontos como crédito na fatura, fuja!
As melhores corretoras de investimentos e cartões de alta renda, como o cartão de crédito Visa Infinite ou Mastercard Black, oferecem pontuações que variam de 2 a 3,5 pontos por dólar gasto. Se você transferir esses pontos durante uma promoção de 100% de bônus, terá o dobro de milhas. Se cada mil milhas vale, em média, R$ 17,50 no mercado de venda, seus 1.000 pontos originais passaram a valer R$ 35,00. Percebeu a mágica? O cashback na fatura teria te dado apenas R$ 18,00.
Quando o Cashback Vence as Milhas?
Nem tudo é sobre viajar de classe executiva. Existem situações onde o cashback direto na conta é o campeão absoluto. Se o seu cartão oferece 1% ou 2% de cashback real (dinheiro que cai na conta e pode ser investido em um CDB de liquidez diária ou no Tesouro Direto), isso pode superar o acúmulo lento de milhas, especialmente para quem gasta menos de R$ 5.000,00 por mês.
Além disso, para quem não tem paciência de monitorar grupos de alertas ou não planeja viajar nos próximos 12 meses, o cashback evita que seus pontos expirem. Pontos parados são o lucro que o banco mais ama. Se você é do time que esquece de olhar o extrato, o cashback automático é sua melhor estratégia de planejamento financeiro.
O Veredito: Onde Anunciar seu Tempo e Dinheiro?
Se você busca liberdade financeira, o segredo é diversificar. Use cartões que pontuam em programas flexíveis (como Livelo ou Esfera) para garantir que você possa aproveitar uma promoção de transferência no momento certo. Mas, se a fatura apertou e o seu cartão oferece uma conversão digna de cashback, não se sinta culpado por usá-lo.
O importante é não deixar o banco ganhar no “spread”. O seu crédito pessoal e os benefícios do seu cartão são ferramentas de construção de patrimônio. Use-os com a cabeça de um investidor, não de um consumidor passivo.
Perguntas Frequentes sobre o dilema de usar milhas ou cashback (FAQ)
1. Quanto valem 1.000 pontos em dinheiro na fatura? Na maioria dos bancos, 1.000 pontos valem entre R$ 15,00 e R$ 20,00. No entanto, se você transferir para milhas em promoções bonificadas, esse valor pode chegar a R$ 35,00 ou mais.
2. O que é mais vantajoso: milhas ou cashback? Depende do seu gasto mensal. Para gastos altos, milhas costumam valer mais se usadas para viagens. Para gastos menores ou para quem busca praticidade, o cashback direto é mais eficiente.
3. É possível transformar milhas em dinheiro de verdade? Sim. Existem plataformas especializadas que compram suas milhas aéreas e depositam o valor via Pix na sua conta. É uma forma de “fabricar” seu próprio cashback.
4. Pontos do cartão de crédito expiram? Sim, a maioria expira em 24 meses. Cartões de categoria “Black” ou “Infinite” costumam ter pontos que nunca expiram ou com validade estendida.
5. Vale a pena pagar anuidade para ter mais pontos? Apenas se o valor dos benefícios (pontos, seguros, salas VIP) superar o custo da anuidade. Se você gasta muito, peça a isenção da anuidade para seu gerente; geralmente eles cedem.
Assista a este guia prático sobre como escolher entre milhas ou cashback