CDB pagando 120% do CDI é golpe? Saiba como separar o lucro real da cilada!

Viu um CDB pagando 120% ou 130% do CDI e ficou na dúvida se é seguro? Entenda como bancos médios operam, o papel do FGC e como garantir rentabilidade alta sem cair em pirâmides financeiras.
Sabe aquele frio na barriga quando a gente vê uma oferta que parece boa demais para ser verdade? Pois é, no mundo dos investimentos, esse instinto é o seu melhor amigo. Se você abriu sua conta em uma corretora de valores e deu de cara com um CDB pagando 120% do CDI (ou até mais), é natural se perguntar: “Espera aí, onde tá a pegadinha? Isso é golpe ou eu finalmente dei sorte?”.
Pega a visão: nem toda rentabilidade alta é pirâmide, mas também não dá para sair clicando em qualquer “oportunidade única” sem antes entender o básico do jogo. Vamos colocar as cartas na mesa e entender por que esses números aparecem e como você pode aproveitar sem perder o sono — e nem o seu suado dinheirinho.
O pulo do gato: Por que alguns CDBs pagam tanto?
Leia mais -> Score baixo ? dicas para melhorar
A primeira coisa que você precisa entender é que o mercado financeiro é uma via de mão dupla. Quando você investe em um CDB (Certificado de Depósito Bancário), você está, basicamente, emprestando dinheiro para o banco. O banco pega esse dinheiro, empresta para outras pessoas a juros mais altos e te devolve uma parte do lucro.
Bancos gigantes, os famosos “bancões”, já têm dinheiro sobrando. Eles não precisam “seduzir” o investidor, por isso raramente pagam mais de 100% do CDI. Já os bancos médios e digitais estão em fase de crescimento. Para eles, captar o seu recurso é vital para expandir as operações. Então, eles oferecem um prêmio maior — os tais 120% ou 130% — para atrair quem está disposto a sair da zona de conforto.
O FGC é o seu melhor amigo (mas não abuse)
“Ah, mas e se o banco quebrar?”. Interjeição de impacto aqui: Calma! É aqui que entra o FGC (Fundo Garantidor de Créditos). Para quem busca segurança financeira, o FGC é como um seguro obrigatório. Se a instituição financeira quebrar, ele garante o pagamento de até R$ 250 mil por CPF e por instituição.
Então, se você viu um CDB de 120% do CDI em um banco que tem o selo do FGC, não é golpe. É apenas o mercado funcionando. O risco real não é o golpe em si, mas sim o risco de liquidez — muitas vezes esses títulos “premium” exigem que você deixe o dinheiro preso por 2, 3 ou 5 anos. Se você precisar do dinheiro para uma emergência amanhã, vai ficar a ver navios.
CDB pagando 120% do CDI – Quando acender o sinal de alerta?
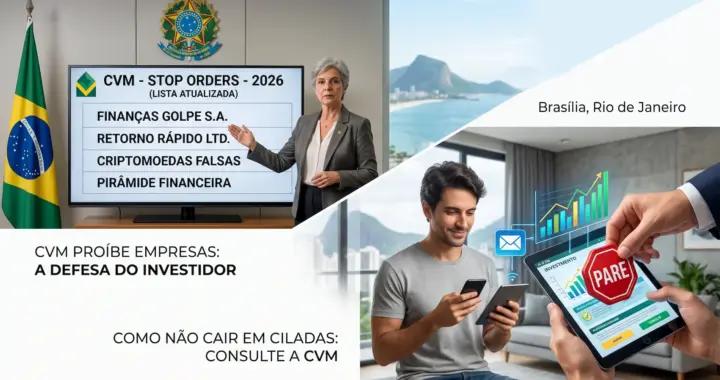
Agora, preste atenção, porque aqui é onde o filho chora e a mãe não vê. Existe uma diferença abissal entre um produto de renda fixa de um banco autorizado pelo Banco Central e uma promessa de “rendimento garantido” de 2% ao mês em criptomoedas ou apostas.
Se a oferta de 120% do CDI vier acompanhada de:
-
Falta de registro na CVM ou Banco Central: Investimento sério deixa rastro oficial.
-
Pressão para decidir agora: “Só hoje!”, “Últimas vagas!”. Fuja.
-
Ausência de impostos: Todo CDB tem cobrança de Imposto de Renda sobre o lucro, seguindo a tabela regressiva. Se prometerem que é isento (e não for LCI ou LCA), desconfie na hora.
Estratégia de gente grande: Como investir em 2026
Para quem quer fazer o planejamento financeiro render de verdade neste ano, a palavra de ordem é diversificação. Ter uma parte da sua carteira em um banco digital sólido rendendo 120% do CDI é excelente para turbinar o seu patrimônio.
Mas ó, não coloque tudo lá! Mantenha sua reserva de emergência em algo com liquidez diária (mesmo que renda só 100% do CDI) e use as taxas maiores para objetivos de médio e longo prazo. Analisar o rating (a nota de crédito) do banco também ajuda muito a saber se você está emprestando dinheiro para alguém que realmente tem saúde financeira para te pagar de volta.
No fim das contas, a dúvida é o que nos protege, mas o conhecimento é o que nos enriquece. Estudar sobre educação financeira e entender como os juros compostos trabalham a seu favor é o único caminho real para a liberdade.
Melhores Opções de CDB e Renda Fixa (Fevereiro 2026)
Perguntas Frequentes sobre CDBs e pagamentos (FAQ)
1. É seguro investir em CDB de bancos digitais pequenos? Sim, desde que a instituição seja autorizada pelo Banco Central e conte com a garantia do FGC. O risco é o mesmo de qualquer banco médio, mas a proteção do fundo garantidor traz tranquilidade para o pequeno investidor até o limite de R$ 250 mil.
2. Qual a rentabilidade líquida de um CDB de 120% do CDI? Depende do prazo. Como incide Imposto de Renda (que vai de 22,5% a 15% sobre o lucro), um CDB de 120% do CDI costuma render, no líquido, muito mais que a poupança e supera com folga a inflação, sendo uma ótima pedida para quem busca juros reais.
3. Posso perder dinheiro em um CDB? Diferente de ações ou fundos imobiliários, o CDB é renda fixa. O valor nominal não cai. O “risco” é a inflação subir demais e o rendimento não acompanhar, ou o banco falir e você precisar acionar o FGC, o que pode levar alguns meses para ser pago.
4. Existe CDB de 120% do CDI com liquidez diária? É raro, mas acontece em promoções de novos clientes em bancos digitais. Geralmente, taxas acima de 110% exigem um prazo de carência onde você não pode sacar o dinheiro antes do vencimento. Leia sempre as letras miúdas!
5. Como saber se uma oferta de investimento é golpe? Verifique se a corretora ou banco existe no site do Banco Central ou da CVM. Promessas de ganhos fixos astronômicos, falta de transparência sobre os riscos e ausência da garantia do FGC são os maiores indicativos de fraude financeira.
Sugestões de novos artigos podem deixar nos comentários