Comprar Imóvel pelo Minha Casa Minha Vida em 2026: Cilada ou Oportunidade de Ouro?

Analisamos se vale a pena financiar pelo Minha Casa, Minha Vida em 2026. Analisamos taxas de juros, subsídios e o impacto no seu planejamento financeiro. Confira o guia completo!
Sabe aquela vontade de mandar o boleto do aluguel para o espaço e finalmente chamar um teto de seu? Pois é, o Minha Casa, Minha Vida (MCMV) continua sendo o caminho mais buscado pelos brasileiros que querem realizar esse sonho sem precisar ganhar na loteria. Mas ó, antes de sair assinando contrato com a primeira construtora que aparecer na sua frente, respira fundo! Afinal, estamos falando de um compromisso que pode durar 30 ou 35 anos. Será que em 2026, com o cenário econômico atual, o financiamento imobiliário pelo programa ainda é um bom negócio? Vamos botar tudo na ponta do lápis, do jeito que o seu bolso gosta.
O Pulo do Gato: Juros Baixos e o Tal do Subsídio
A primeira coisa que você precisa entender é que o Minha Casa, Minha Vida não é um financiamento comum. Ele é um programa com “mimos” do Governo Federal para quem tem renda bruta familiar de até R$ 8 mil. O grande diferencial aqui, e que faz muita gente brilhar o olho, é a taxa de juros. Enquanto um financiamento convencional no mercado pode te cobrar dois dígitos de juros ao ano, no MCMV você consegue taxas muito mais amigáveis, dependendo da sua faixa de renda.
Além disso, tem o subsídio. Sabe aquele dinheiro que o governo “te dá” para abater no valor do imóvel? Ele é real e ajuda demais a diminuir o custo efetivo total da operação. Para quem está nas faixas mais baixas de renda, esse valor pode ser a diferença entre conseguir ou não aprovar o crédito imobiliário. Mas ó, atenção: o subsídio não cai na sua conta para você gastar com reforma, ele é usado diretamente para diminuir o saldo devedor. É menos dívida para você carregar nas costas, o que é excelente para o seu planejamento financeiro.
Onde a Porca Torce o Rabo: Taxas Ocultas e Inflação
Mas nem tudo são flores e open bar de subsídio. Um ponto que muita gente ignora na hora do desespero para sair do aluguel são os custos extras. Tem que colocar na conta o ITBI, o registro do imóvel e as taxas bancárias de avaliação. Se você não tiver uma reserva de emergência ou uma poupança para esses gastos iniciais, o sonho vira pesadelo rapidinho.
Outro detalhe crucial: a atualização do saldo devedor. Geralmente, esses contratos são atrelados à Taxa Referencial (TR). Se a inflação subir e a economia ficar instável, essa taxa pode subir e fazer sua dívida demorar mais para baixar, mesmo você pagando as parcelas em dia. Por isso, é fundamental analisar o Custo Efetivo Total (CET) antes de fechar o negócio. Verifique se o valor da parcela não ultrapassa 30% da sua renda mensal, porque se ultrapassar, a chance de você se enrolar com o cartão de crédito ou cheque especial é gigante.
Comprar Imóvel pelo Minha Casa Minha Vida em 2026 – vale mesmo a pena?
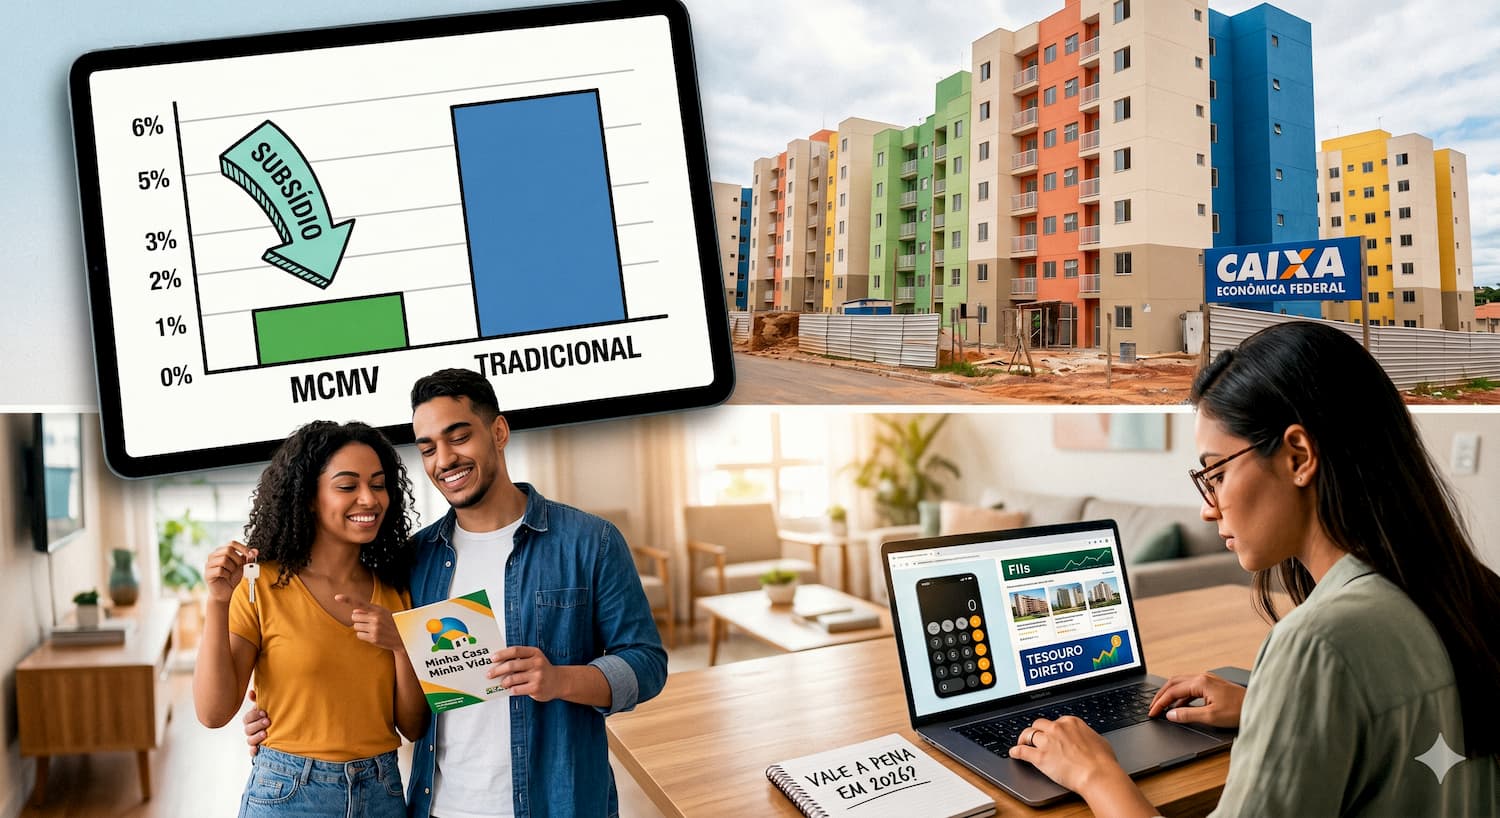
A resposta curta é: depende. Se você encontrou um imóvel bem localizado, com potencial de valorização e o valor da parcela é menor ou igual ao que você paga de aluguel, as chances de valer a pena são altíssimas. É uma forma de “forçar” uma poupança e construir patrimônio. Agora, se você está comprando um apartamento “no meio do nada”, longe do trabalho e que vai exigir um gasto enorme com transporte, talvez seja melhor segurar a ansiedade e investir seu dinheiro em Fundos de Investimento Imobiliário (FIIs) ou Tesouro Direto até juntar uma entrada maior.
Lembre-se que um imóvel próprio traz custos de manutenção e condomínio que o inquilino muitas vezes não sente no bolso. Por outro lado, a segurança de ter onde morar e a possibilidade de usar o seu FGTS para amortizar a dívida a cada dois anos são vantagens imbatíveis para quem busca estabilidade a longo prazo.
Dicas de Ouro para Não Errar
-
Use o FGTS: Ele é seu melhor amigo aqui. Use para dar entrada ou para reduzir o valor das prestações depois.
-
Pesquise a Construtora: Nada de comprar no escuro. Veja o histórico de entrega e a qualidade dos materiais.
-
Simule Muito: Use os simuladores da Caixa e de outros bancos para comparar o cenário do MCMV com o financiamento pró-cotista ou SBPE.
-
Pense na Revenda: Mesmo que você pretenda morar lá para sempre, escolha um lugar que outras pessoas também gostariam de comprar. Localização é tudo no mercado imobiliário.
No fim das contas, comprar pelo Minha Casa, Minha Vida em 2026 continua sendo uma das melhores estratégias para quem quer sair da informalidade habitacional e começar a montar sua carteira de ativos. Se os juros estão menores que a inflação e você tem estabilidade, o “sim” é quase certo. Só não esqueça de manter a disciplina financeira para não deixar as parcelas virarem uma bola de neve!
Perguntas Frequentes (FAQ)
1. Qual a renda máxima para entrar no Minha Casa, Minha Vida em 2026? Atualmente, o programa atende famílias com renda bruta mensal de até R$ 8.000,00, divididas em três faixas de atendimento que definem as taxas de juros e o valor do subsídio.
2. Posso usar o FGTS para comprar o imóvel pelo programa? Com certeza! O FGTS pode ser usado como entrada, para amortizar o saldo devedor ou até para pagar parte das prestações mensais, sendo uma ferramenta poderosa de desoneração financeira.
3. O que acontece se eu atrasar as parcelas do financiamento? O imóvel fica alienado ao banco (geralmente a Caixa). Em caso de atraso persistente, o banco pode retomar o imóvel e levá-lo a leilão para quitar a dívida. Por isso, planejamento é essencial.
4. O Minha Casa, Minha Vida vale para imóveis usados? Sim, o programa permite a compra de imóveis novos ou usados, além de financiamento para construção em terreno próprio e reformas, dependendo da faixa de renda em que você se encaixa.
5. Qual a diferença entre subsídio e financiamento? O financiamento é o dinheiro que o banco te empresta e você paga com juros. O subsídio é um valor concedido pelo governo para reduzir o preço do imóvel, que você não precisa devolver, funcionando como um desconto real.
Quer saber como organizar suas finanças para dar o primeiro passo? Comece limpando suas dívidas e criando seu orçamento mensal hoje mesmo!