Gerente não é Consultor: 5 Ciladas que o Banco Tenta te Empurrar

Cuidado com o cafezinho! Descubra os 5 produtos que seu gerente de banco oferece como investimento, mas que só rendem lucro para a instituição. Aprenda a proteger seu dinheiro e investir de verdade, fora dessas 5 Ciladas que o Banco Tenta te Empurrar.
Sabe aquele dia em que você vai ao banco resolver um problema no cartão e o seu gerente, com todo aquele carisma e um cafezinho na mão, diz que tem uma “oportunidade exclusiva” para o seu perfil? Pois é, segura a carteira! Por mais que ele seja uma pessoa legal, é preciso lembrar que o gerente é, antes de tudo, um vendedor de produtos financeiros. Ele tem metas para bater e bônus para receber, e muitas vezes o que é ótimo para o banco é péssimo para o seu bolso. Não precisa odiá-lo, assim como você, ele quer garantir o salário no fim do mês.(O problema é que nesse caos ele precisa te fazer ter prejuízo pra isso)
Em 2026, com tantas opções de corretoras e plataformas digitais, deixar seu suado capital em produtos ineficientes é praticamente um pecado contra o seu eu do futuro. A gente precisa parar de tratar o banco como um templo de sabedoria e começar a enxergá-lo como o que ele realmente é: um negócio. Se você quer ver seu patrimônio crescer de verdade, precisa aprender a dizer “não” com propriedade. Vamos desmascarar agora as 5 ofertas clássicas que parecem um abraço, mas são uma rasteira na sua rentabilidade.
O Top 5 das Ofertas Ciladas que o Banco Tenta te Empurrar
Leia tambem – > conheça as 40 profissões mais bem pagas
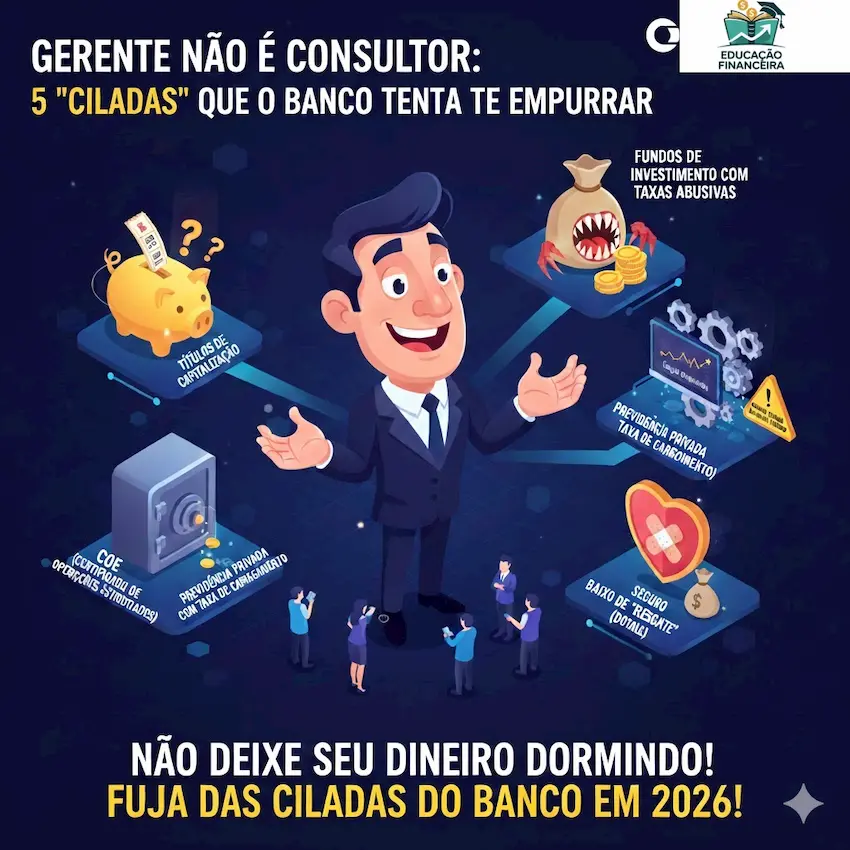
1. Títulos de Capitalização (O “Investimento” que Sorteia)
Interjeição de espanto aqui: Pelo amor de Deus, título de capitalização não é investimento! O gerente vai dizer que você “guarda dinheiro e ainda concorre a prêmios”. A verdade nua e crua é que você está emprestando dinheiro para o banco quase de graça. Na maioria das vezes, se você resgatar antes da hora, recebe menos do que colocou. O rendimento, quando existe, mal cobre a inflação. Se você quer investir, procure um CDB com liquidez diária, pois com a atual taxa selic dinheiro irá render de forma segura e conservadora na casa dos 13% ao ano. Se quer apostar, compre uma cartela de bingo, ou jogue na loteria, mas não misture as coisas. Capitalização é um produto de sorteio com taxa de custódia disfarçada, nada mais. O rendimento é ridículo.E se o gerente mandar aquele argumento de que aceitar esse titulo vai abrir portas no banco ou te habilitar a ter um cartãod e credito melhor, rejeite e fale que venda casada é poribido pelo codigo do consumidor. Não caia nessa!
2. Fundos de Investimento com Taxas Abusivas
Muitas vezes, o gerente oferece um fundo de investimento que parece prático, mas esconde uma taxa de administração de 2%, 3% ou até mais. Em um cenário onde a taxa Selic pode oscilar, pagar uma taxa dessas para um gestor que apenas “segue o índice” é queimar dinheiro. Existem fundos de renda fixa em grandes bancos que rendem menos que o Tesouro Direto só por causa das taxas. Antes de assinar, pergunte: “Qual é a taxa de administração e quanto esse fundo rendeu acima do CDI nos últimos 12 meses?”. Se a resposta for vaga, fuja.além disso preste atenção a algumas pegadinhas:
- Fundo de ações: se você quer investir em acoes, estude, leia se informe e invista voce mesmo. Existme fundos de Banco do brasil, vale e outras ações que não fazem sentido, é melhor voce mesmo ir comprar as ações. Salvo em casos de fundos que agrupam setor de energia, setor de siderurgia completos, ou pegam indices como bovespa ou sp500 que daí a taxa pelo menos lhe poupa o tempo de acompanhar isso tudo.
- Fundo tesouro: se você quer investir em tesouro, leia e invista você mesmo, por que pagar taxa de 2% ao ano?
- Fundo High renda, Ouro e outros – leia o prospecto, pois muitos fundos desses prometem que investem em algo e na composicao, apenas 60% vai para isso, o restante é investido em cdbs. ora, para invetir nisso você mesmo faz.
- Fundos crypto , Fundos Bitcoin – o mesmo raciocionio, e com o agravante que muitos fundos no mercado se dizem de cripto mas so 70% do portfólio é crypto de verdade.Além de te fazerem pagar taxa de adminsitração e de performance.
Via de regra, qualquer fundo que te morda mais de 1% ao ano, já é preciso estudar se vale mesmo a pena. E outra coisa, muitos desses fundos, apesar dos gerente falaram que são seguros, eles não estão cobertos pela garantia do FGC de até 250mil. Ou seja: se algo der errado, voce perdeu tudo.
3. Previdência Privada do Tipo VGBL/PGBL com Taxa de Carregamento
A previdência privada pode ser uma excelente ferramenta de planejamento sucessório e tributário, mas as que o “bancão” oferece costumam vir com uma “surpresinha”: a taxa de carregamento. Isso significa que toda vez que você faz um aporte, o banco morde uma fatia antes mesmo do dinheiro começar a render. Além disso, os fundos internos dessas previdências costumam ser bem medíocres. Hoje, em 2026, existem opções em corretoras sem taxa de carregamento e com rentabilidades muito superiores. Não deixe sua aposentadoria nas mãos de quem só quer bater meta de venda de seguros.
4. COE (Certificado de Operações Estruturadas)
O COE é o “queridinho” dos gerentes porque brilha muito na apresentação de PowerPoint. Eles prometem o ganho da Bolsa de Valores com a segurança da renda fixa (“Capital Protegido”). Parece o melhor dos mundos, né? Mas a pegadinha está no “custo de oportunidade”. O banco trava o seu dinheiro por anos e, se o mercado cair, você recebe apenas o que investiu, sem correção nenhuma. Ou seja, você perdeu para a inflação. Se o mercado subir muito, seu ganho geralmente é limitado por um teto e enche o cofre do banco. No fim das contas, quem ganha com a estrutura complexa é o banco, que usa o seu dinheiro para fazer operações muito mais rentáveis para eles mesmos.
5. Seguro de Vida com “Resgate” (Dotais)
Seguro é para proteger, investimento é para multiplicar. Quando o gerente tenta misturar os dois em um seguro dotal ou resgatável com rentabilidade baixa, você está pagando caro por um serviço híbrido que faz as duas coisas mal. O custo do seguro dentro desses pacotes costuma ser muito mais alto do que um seguro de vida individual contratado à parte. O ideal é você contratar um bom seguro para sua tranquilidade e investir a diferença em uma corretora de valores em ativos de verdade, como ações ou fundos imobiliários.
Considerações finais
Gente, papo sério: ninguém vai cuidar do seu dinheiro melhor do que você. O gerente do banco pode ser seu amigo, mas ele responde ao sistema. Para ter uma vida financeira saudável em 2026, você precisa assumir as rédeas da sua gestão de ativos. O conhecimento é a única coisa que ninguém te tira e que impede que você caia nessas ciladas “com brilho nos olhos”. Comece transferindo sua reserva para um CDB que pague 100% do CDI sem taxas abusivas, Tesouro Selic ou uma LCI/LCA em um banco de renome no mercado . O primeiro passo para a riqueza é parar de perder dinheiro para taxas desnecessárias!
Perguntas Frequentes sobre Ciladas que o Banco Tenta te Empurrar(FAQ)
1. O meu gerente disse que o Título de Capitalização ajuda na pontuação para conseguir crédito. É verdade?
Infelizmente, isso é uma prática comum de “venda casada”, que é ilegal. Embora ter produtos no banco ajude no relacionamento, existem formas muito melhores de construir histórico, como usar o cartão de crédito e pagar em dia. Não jogue dinheiro fora em capitalização por causa disso.
2. Como saber se a taxa de administração do meu fundo está cara?
Para fundos de renda fixa simples, qualquer taxa acima de 0,5% ao ano já é considerada alta hoje em dia. Se for um fundo que só compra títulos públicos, a taxa deveria ser próxima de zero. Compare sempre com o que você conseguiria investindo diretamente no Tesouro Direto.
3. Vale a pena cancelar meu COE que está perdendo valor? Depende das regras do contrato. Geralmente, sair de um COE antes do vencimento implica em uma perda pesada do capital. O ideal é avaliar se o prejuízo da saída imediata é menor do que o que você deixará de ganhar em um investimento melhor até o vencimento.
4. Qual a diferença entre investir pelo banco e pela corretora? No banco, você só vê os produtos “da casa”. É como ir a uma lanchonete que só vende uma marca de refrigerante. Na corretora, você tem acesso a produtos de vários bancos e gestoras diferentes, podendo escolher o que tem a melhor taxa e o melhor retorno.
5. O Seguro de Vida Resgatável nunca vale a pena? Ele pode valer a pena para pessoas com patrimônios altíssimos que buscam uma ferramenta de sucessão específica. Mas para o pequeno e médio investidor, costuma ser muito mais vantajoso separar o seguro do investimento.
Conta pra gente nos comentários, algum investimento que tentaram te empurrar, ou té que tenham conseguido e foi só prejuízo em sua vida!