Tesouro Direto 2026: Vale a Pena? Tipos de Títulos e Estratégias

Entenda quais títulos do Tesouro Direto são melhores em 2026 e como investir com segurança.
Se tem um investimento que nunca sai de moda no Brasil é o Tesouro Direto. Ele é simples, acessível e seguro, afinal você está emprestando dinheiro para o governo federal. Mas em 2026, com juros ainda elevados e inflação oscilando, muita gente se pergunta: vale a pena investir no Tesouro Direto agora? Quais títulos escolher? E como montar uma estratégia que faça sentido para o seu bolso?
Neste artigo, vamos destrinchar os principais tipos de títulos disponíveis, mostrar cenários práticos e dar dicas para você investir com mais confiança. Vamos lá?
O que é o Tesouro Direto
Leia mais -> veja como fazer o planejamento da sua aposentadoria
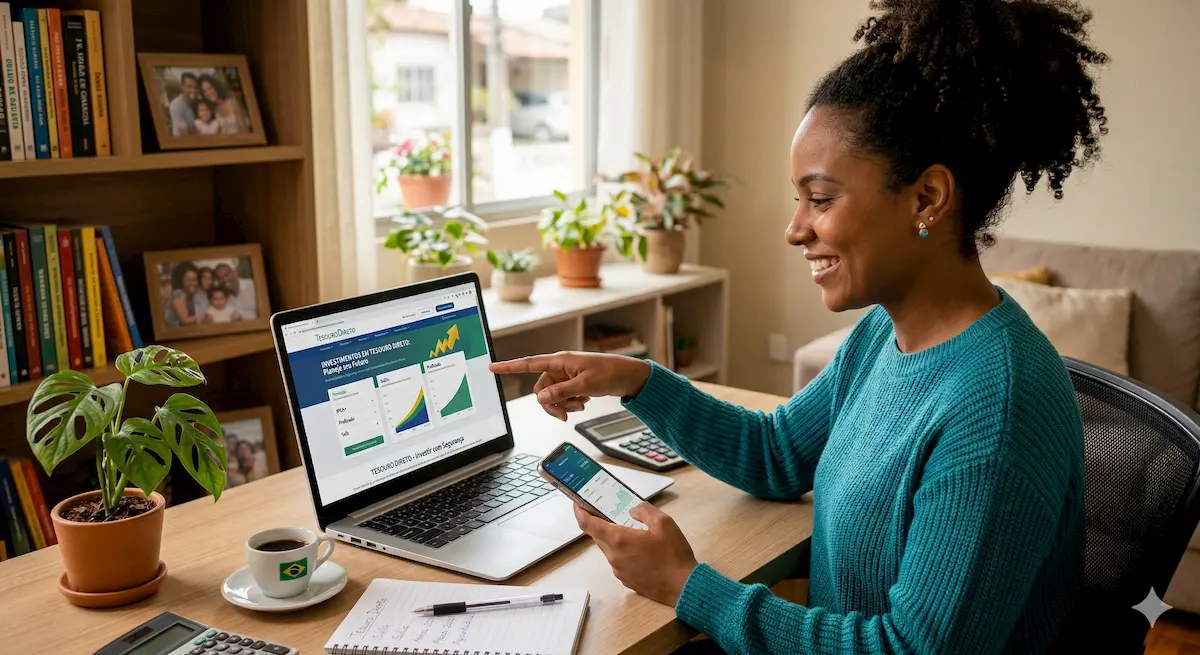
O Tesouro Direto é um programa criado pelo Tesouro Nacional em parceria com a B3. Ele permite que qualquer pessoa compre títulos públicos federais pela internet, com valores a partir de R$ 30. Na prática, você empresta dinheiro ao governo e recebe de volta com juros. É considerado um dos investimentos mais seguros do país.
Tipos de títulos do tesouro disponíveis em 2026
Segundo o rol atualizado do Tesouro Nacional, os principais papéis são:
- Tesouro Selic (LFT): pós-fixado, acompanha a taxa Selic. Ideal para reserva de emergência, pois tem liquidez diária e baixo risco.
- Tesouro Prefixado (LTN e NTN-F): você já sabe quanto vai receber no vencimento. Bom para quem acredita que os juros vão cair.
- Tesouro IPCA+ (NTN-B): corrige pela inflação mais uma taxa fixa. Ótimo para proteger o poder de compra no longo prazo.
- Tesouro IPCA+ com juros semestrais: semelhante ao anterior, mas paga cupons de juros a cada seis meses, funcionando como uma renda extra.
Estratégias para 2026
- Curto prazo: Tesouro Selic continua sendo a melhor opção para reserva de emergência.
- Médio prazo: Prefixados podem ser vantajosos se a Selic cair nos próximos anos.
- Longo prazo: Tesouro IPCA+ é imbatível para aposentadoria e objetivos de 10, 20 ou 30 anos.
Dica prática: diversifique! Não coloque tudo em um único título. Misturar Selic, Prefixado e IPCA+ ajuda a equilibrar risco e retorno.
Vantagens do Tesouro Direto: Segurança e Previsibilidade
Quando falamos em construir um patrimônio sólido em 2026, a segurança do Tesouro Direto continua sendo imbatível. Como esses títulos públicos são garantidos pelo Governo Federal, o risco de calote é o menor do mercado financeiro brasileiro. Além disso, a acessibilidade é um diferencial enorme: com pouco mais de 30 reais, você já consegue investir e ter uma rentabilidade muito superior à da poupança, tudo na palma da mão através do seu app de finanças favorito.
Outro ponto que brilha os olhos de quem busca estabilidade é a previsibilidade e a proteção contra a inflação. Ao optar por títulos como o Tesouro IPCA+, você garante que seu dinheiro não perderá poder de compra ao longo dos anos, já que ele rende uma taxa fixa somada à variação do índice de preços. É a escolha inteligente para quem faz um planejamento financeiro de longo prazo, como aposentadoria ou a compra da casa própria, sabendo exatamente que o rendimento real estará protegido.
Riscos do Tesouro Direto: Atenção aos Detalhes
Mas ó, nem tudo são flores e é preciso ficar de olho na famosa marcação a mercado. Se você precisar resgatar seu dinheiro antes da data de vencimento acordada, o preço do título vai oscilar de acordo com as taxas de juros do momento. Isso significa que, em cenários de alta de juros, o valor do seu título pode cair temporariamente e, se você vender na pressa, pode acabar recebendo menos do que investiu. Por isso, a IA do seu app de controle financeiro é crucial para te ajudar a manter a calma e carregar o investimento até o prazo final.
Além disso, existe o risco da perda de oportunidade se você escolher o título errado para o seu objetivo. Imagina travar seu dinheiro em um título de longo prazo quando as taxas estão baixas e, logo depois, ver o mercado oferecendo oportunidades muito melhores em renda fixa ou até em dividendos de ações. Errar no “timing” ou no tipo de indexador (Prefixado vs Pós-fixado) pode limitar seus ganhos. Por isso, integrar esses investimentos ao seu gerenciador financeiro com IA ajuda a monitorar se sua carteira ainda faz sentido para o cenário econômico atual.
📊 Simulação de aposentadoria
Premissas:
- Meta: acumular patrimônio para gerar renda equivalente a R$ 5.000/mês na aposentadoria (usando a regra dos 4%, patrimônio alvo ≈ R$ 1,5 milhão).
- Período de acumulação: até os 65 anos.
- Valores em reais, sem considerar inflação (para simplificação).
| Idade de início | Tempo até 65 anos | Taxa de rendimento anual (real) | Valor mensal necessário para atingir R$ 1,5 milhão |
|---|---|---|---|
| 25 anos | 40 anos | 6% | R$ 720 |
| 25 anos | 40 anos | 8% | R$ 370 |
| 40 anos | 25 anos | 6% | R$ 2.100 |
| 40 anos | 25 anos | 8% | R$ 1.200 |
| 50 anos | 15 anos | 6% | R$ 5.000 |
| 50 anos | 15 anos | 8% | R$ 3.200 |
Perguntas Frequentes sobre o tesouro direto 2026(FAQ)
1. Tesouro Direto é melhor que poupança? Sim. A poupança rende pouco e perde para a inflação. O Tesouro Direto oferece maior rentabilidade e segurança.
2. Qual título escolher para reserva de emergência? O Tesouro Selic é o mais indicado, pois tem liquidez diária e acompanha a taxa básica de juros.
3. Posso perder dinheiro no Tesouro Direto? Se você segurar o título até o vencimento, não. Mas pode haver oscilações no valor se vender antes.
4. Tesouro IPCA+ é bom para aposentadoria? Excelente. Ele garante que seu dinheiro acompanhe a inflação, mantendo o poder de compra no futuro.
5. Qual o valor mínimo para investir? A partir de R$ 30 já é possível comprar frações de títulos.
Conclusão
Em 2026, o Tesouro Direto continua sendo uma das melhores opções de renda fixa para quem busca segurança e previsibilidade. A chave está em escolher o título certo para cada objetivo: Selic para curto prazo, Prefixado para médio prazo e IPCA+ para longo prazo. Com disciplina e estratégia, você pode transformar esse investimento em um aliado poderoso para sua independência financeira.
Sugestões e dicas podem deixar nos comentários!